À la création d’une agence de voyage, un compte bancaire avec carte gratuite peut réduire certains frais courants. Il ne résout pourtant pas, à lui seul, la question de la caution du local. Le bailleur peut demander un dépôt de garantie, un cautionnement personnel ou une garantie bancaire, avec des conséquences très différentes sur votre trésorerie. Avant de choisir votre compte professionnel, identifiez donc ce que prévoit le bail et la somme qui restera réellement disponible pour lancer l’activité.
Identifier ce que le bailleur appelle « caution »
Dans les échanges immobiliers, le mot « caution » désigne souvent plusieurs mécanismes. Demandez au bailleur la nature exacte de la garantie attendue, son montant et ses conditions de mise en œuvre.
| Mécanisme |
Fonctionnement |
Conséquence pour l’agence |
| Dépôt de garantie |
Une somme est versée au bailleur selon les conditions du bail |
La trésorerie correspondante devient indisponible jusqu’à sa restitution éventuelle |
| Cautionnement personnel |
Le dirigeant ou un tiers s’engage à payer certaines dettes si l’agence ne les règle pas |
Le signataire engage son patrimoine dans les limites de l’acte |
| Garantie bancaire |
Un établissement prend un engagement au bénéfice du bailleur |
Des frais et une contre-garantie, parfois des fonds bloqués, peuvent être demandés |
Ces mécanismes peuvent se cumuler si les engagements signés le prévoient. Ne supposez donc pas qu’une garantie bancaire remplace automatiquement le dépôt de garantie. Si le bailleur accepte une substitution, faites-la inscrire dans les documents contractuels.
Un compte bancaire avec carte gratuite peut-il garantir le local ?
La gratuité de la carte ne constitue ni une garantie de paiement ni une offre de caution bancaire. Elle concerne la tarification d’un moyen de paiement, pas l’engagement de l’établissement envers votre bailleur.
Pour verser un dépôt de garantie, c’est surtout la capacité à effectuer le règlement prévu au bail qui compte. Vérifiez le plafond des virements, les délais d’ajout d’un bénéficiaire et la disponibilité des fonds. Une carte physique ou virtuelle n’est généralement pas nécessaire pour ce versement.
Si le bail exige une garantie bancaire, posez une autre question : l’établissement propose-t-il ce service aux sociétés nouvellement créées ? Il peut demander une étude du dossier, des justificatifs financiers et une sûreté. L’ouverture d’un compte ne vaut pas accord de garantie.
Distinguez aussi banque et établissement de paiement. Un IBAN français ne suffit pas à déterminer le statut du prestataire ni l’étendue de ses services. Le registre REGAFI permet de vérifier l’agrément d’un établissement, mais il faut consulter son offre pour connaître les prestations disponibles.
Pour clarifier les différentes formules, notre comparaison entre carte sans ouverture de compte et compte professionnel détaille les distinctions utiles au démarrage.
Calculer le coût réel plutôt que la seule cotisation
Choisir un compte bancaire avec carte gratuite n’est intéressant que si les autres frais restent adaptés aux opérations de votre agence. Une cotisation de carte à zéro peut coexister avec un abonnement au compte, des frais de virement ou une facturation en cas d’inactivité.
Appuyez-vous sur la brochure tarifaire et les conditions contractuelles applicables aux professionnels. Une offre destinée aux particuliers ne doit pas être retenue sans vérifier qu’elle autorise l’usage envisagé pour votre entreprise.
Pour votre ouverture, examinez surtout les postes suivants :
- Compte et carte : abonnement, conditions d’utilisation, remplacement et cartes supplémentaires.
- Règlement du local : virements, plafonds, modification des limites et éventuels frais d’urgence.
- Activité touristique : paiements en devises, retraits, change et règlement des fournisseurs étrangers.
- Incidents : rejets, découvert éventuel, opérations refusées et inactivité.
- Garantie bancaire : étude du dossier, commission, montant immobilisé et frais de mainlevée.
Comparez les offres sur douze mois, avec vos propres volumes. Une agence qui règle essentiellement ses prestataires par virement n’a pas les mêmes besoins qu’une structure effectuant de nombreux achats par carte à l’étranger.
Enfin, une carte à autorisation systématique peut rencontrer des limites pour certaines préautorisations, notamment en déplacement. Cela relève de l’acceptation de la carte, pas du cautionnement de votre bail commercial.
Prévoir la trésorerie immobilisée dès le budget de création
Un compte bancaire avec carte gratuite réduit éventuellement un poste de frais, mais il ne finance pas le dépôt exigé pour le local. Cette distinction doit apparaître dans votre plan de trésorerie avant la signature du bail.
Prenons une hypothèse illustrative, qui ne constitue ni un tarif de marché ni une règle légale : un loyer mensuel de 1 200 €, hors charges et taxes, avec un dépôt contractuel équivalent à trois mois de loyer.
Le besoin initial pourrait alors comprendre :
- 3 600 € de dépôt de garantie, potentiellement récupérables selon l’exécution du bail.
- 1 200 € pour le premier mois de loyer, dans cette hypothèse de paiement mensuel.
- 1 800 € de frais liés à l’entrée dans les lieux, retenus uniquement pour cet exemple.
- 5 400 € de logiciels, mobilier et communication de lancement.
- 4 000 € de réserve de trésorerie, choisie ici pour illustrer le calcul.
Le total atteint 16 000 €, avant charges, fiscalité, travaux et éventuels coûts de garanties complémentaires. Le montant contractuel du dépôt et ses modalités doivent être vérifiés au regard des règles applicables au bail concerné.
Le dépôt n’est pas une dépense définitivement perdue, mais il n’est plus disponible pour régler les fournisseurs. Ne le confondez pas non plus avec le dépôt du capital social de votre agence, qui répond à une autre étape de la création de société.
Une garantie bancaire préserve-t-elle forcément la trésorerie ?
Pas nécessairement. L’établissement peut conditionner son engagement au blocage d’une somme. Vous supportez alors à la fois une immobilisation de trésorerie et des frais de garantie.
Pour comparer un compte bancaire avec carte gratuite à une offre bancaire plus complète, demandez une proposition écrite incluant le coût du cautionnement. Un abonnement moins élevé ne compense pas toujours une garantie plus chère ou une immobilisation plus importante.
Lisez notamment la durée de l’engagement, les conditions d’appel par le bailleur et les modalités de libération des fonds. Une garantie à première demande n’a pas le même fonctionnement qu’un cautionnement : la rédaction de l’acte mérite un examen juridique.
Si une caution personnelle du dirigeant est demandée, faites également vérifier le montant couvert, la durée et les obligations garanties. Cet engagement ne doit pas être traité comme une simple formalité administrative.
Négociez avant de signer, lorsque c’est possible : montant du dépôt, garantie alternative ou absence de cumul. Le bailleur reste libre d’accepter ou non une proposition, dans le respect du cadre légal applicable.
Organiser les démarches sans bloquer l’ouverture
Le risque pratique est de découvrir trop tard qu’un compte ouvert ne permet pas de fournir la garantie prévue au bail. Pour l’éviter, rapprochez les exigences du bailleur des capacités réelles de l’établissement avant de vous engager.
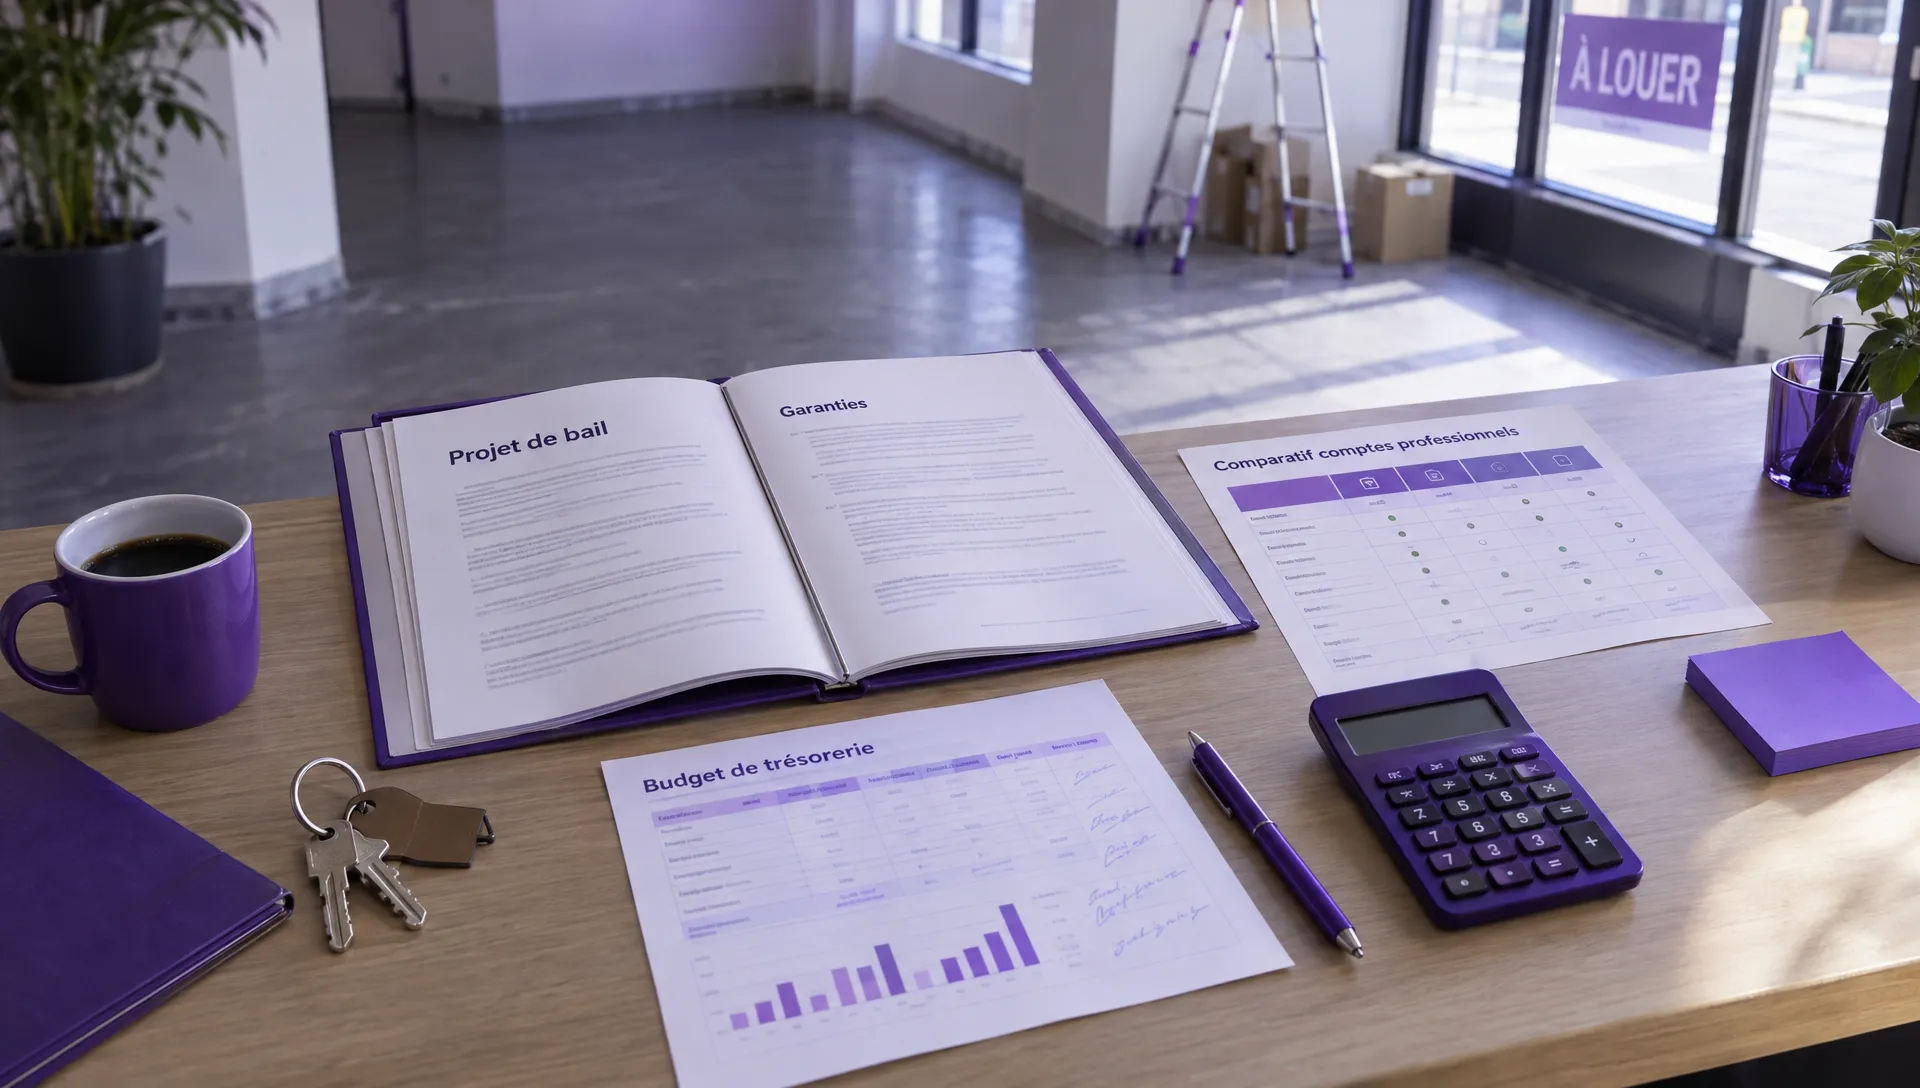
Demandez d’abord un projet de bail précisant le preneur, les sommes dues à l’entrée et les garanties attendues. Transmettez ensuite les clauses pertinentes à l’établissement sollicité pour obtenir une réponse sur la faisabilité, les pièces nécessaires et les délais annoncés.
Si vous retenez un compte bancaire avec carte gratuite pour les opérations courantes, vous pouvez étudier séparément une solution de garantie auprès d’un autre établissement. Vérifiez toutefois si ce dernier exige l’ouverture d’un compte ou la domiciliation de certains flux, car ces conditions changent le coût global.
Avant tout virement important, contrôlez aussi les coordonnées du bénéficiaire par un canal déjà connu. Un changement de RIB reçu par courriel doit être confirmé directement auprès du bailleur ou de son mandataire.
Conservez enfin le bail signé, l’acte de garantie éventuel, les preuves de versement et les documents indiquant les conditions de restitution. Ces pièces seront utiles à votre comptable et lors de la sortie des locaux.
Séparer la garantie du bail des obligations touristiques
La garantie du local protège les intérêts du bailleur. Elle ne remplace pas la garantie financière exigée pour l’immatriculation des opérateurs de voyages concernés, ni leur assurance de responsabilité civile professionnelle. Les exigences liées à cette immatriculation sont à consulter auprès du registre officiel d’Atout France.
Un compte bancaire avec carte gratuite ne dispense donc pas de budgéter ces obligations séparément. Dans votre dossier de création, distinguez les fonds immobilisés pour le local, les coûts des garanties professionnelles et la trésorerie nécessaire à l’exploitation.
Cette séparation facilite aussi les échanges avec votre expert-comptable ou votre accompagnateur à la création. Vous pourrez évaluer le coût du local sans masquer les autres besoins de financement derrière une seule ligne « caution ».
Ce qu’une plateforme spécialisée peut apporter à l’agence
Une fois le financement du local sécurisé, l’enjeu devient la gestion quotidienne des paiements. Elia propose une plateforme destinée aux agences de voyage, avec gestion unifiée des paiements, IBAN français, cartes virtuelles et rapprochement bancaire simplifié. Ces fonctions répondent à des besoins d’exploitation distincts de la garantie du bail.
La distinction reste essentielle lors du choix du prestataire : des outils de paiement adaptés au tourisme ne permettent pas, à eux seuls, de conclure qu’une offre inclut une carte gratuite ou un cautionnement bancaire. Ces points doivent être confirmés dans les conditions commerciales et contractuelles de la solution envisagée.
Questions fréquentes
Peut-on payer le dépôt de garantie du local par carte ? Cela dépend du mode de règlement accepté par le bailleur et prévu dans les documents contractuels. Un compte bancaire avec carte gratuite ne garantit pas que le bailleur acceptera la carte. Si un virement est demandé, vérifiez surtout les plafonds et la disponibilité des fonds.
Le dépôt de garantie est-il une charge immédiatement déductible ? Un dépôt remboursable est en principe comptabilisé comme une créance, et non comme une charge de loyer. Son traitement peut évoluer si une somme est retenue à la sortie. Faites valider les écritures par votre expert-comptable.
Les assurances d’une carte couvrent-elles les loyers impayés du local ? Ne le présumez pas. Les garanties attachées à une carte dépendent de sa notice d’assurance et ne doivent pas être assimilées à une garantie de bail commercial. Demandez une confirmation écrite si une couverture de ce type vous est présentée.
Choisir d’abord selon le bail, puis selon les paiements
Avant d’ouvrir votre compte, obtenez trois réponses : quelle garantie le bail exige-t-il, combien de trésorerie immobilise-t-elle et quel établissement peut la fournir ? Comparez ensuite les coûts et les moyens de paiement utiles à l’agence.
Pour la gestion des flux au quotidien, vous pouvez découvrir la plateforme de paiement Elia et examiner son adéquation avec votre organisation, sans confondre services de paiement et garantie du local.
