Une carte bancaire gratuite sans ouverture de compte peut sembler idéale pour lancer une agence de voyage sans multiplier les frais fixes. Mais permet-elle seulement de payer quelques dépenses ou peut-elle aussi accompagner les encaissements clients, les règlements fournisseurs et le suivi comptable ? C’est cette différence qui doit guider votre choix, bien avant la gratuité annoncée.
Pour une petite agence indépendante, le besoin évolue vite : achat du nom de domaine, premiers acomptes versés aux prestataires puis réception des paiements voyageurs. Une solution suffisante pendant la préparation du projet peut devenir inadaptée dès les premières ventes.
Le choix ne se résume donc pas à une carte gratuite contre un compte payant. Il faut distinguer le moyen de paiement, le compte auquel il est rattaché et les services nécessaires à votre activité. Voici comment arbitrer selon votre statut, vos flux financiers et votre calendrier de création.
Comprendre ce que signifie réellement « sans ouverture de compte »
Une carte prépayée n’est pas un compte professionnel
L’expression carte bancaire gratuite sans ouverture de compte désigne souvent une carte prépayée que vous alimentez avant utilisation. Vous dépensez alors le solde disponible, dans les limites prévues au contrat. Ce fonctionnement ne crée pas, à lui seul, un outil adapté à la trésorerie d’une agence.
Selon l’offre, la carte peut être physique ou virtuelle, rechargeable ou non rechargeable. Elle peut aussi être réservée aux particuliers. Une carte permettant de payer un abonnement ne permet pas nécessairement de recevoir les virements de voyageurs ou de régler tous les fournisseurs touristiques.
Il faut également distinguer une véritable carte prépayée d’une carte de débit rattachée à un compte de paiement. Les deux peuvent être commercialisées avec un discours simplifié autour d’une utilisation « sans banque ».
Sans compte courant classique ne signifie pas sans compte
Certaines offres évitent l’ouverture d’un compte courant bancaire traditionnel, mais nécessitent la création d’un compte de paiement ou d’un portefeuille de monnaie électronique. Vous avez alors une relation contractuelle avec un prestataire, un solde et des règles d’utilisation.
Un IBAN peut être fourni, sans que l’établissement soit une banque. Inversement, une carte sans IBAN individuel ne répondra pas forcément à votre besoin de recevoir des virements identifiables au nom de l’entreprise.
La question utile est : quel service est ouvert, auprès de quel établissement et pour quel titulaire ? Le nom commercial de la carte ne suffit pas pour répondre.
Comparer les options sur les besoins d’une agence
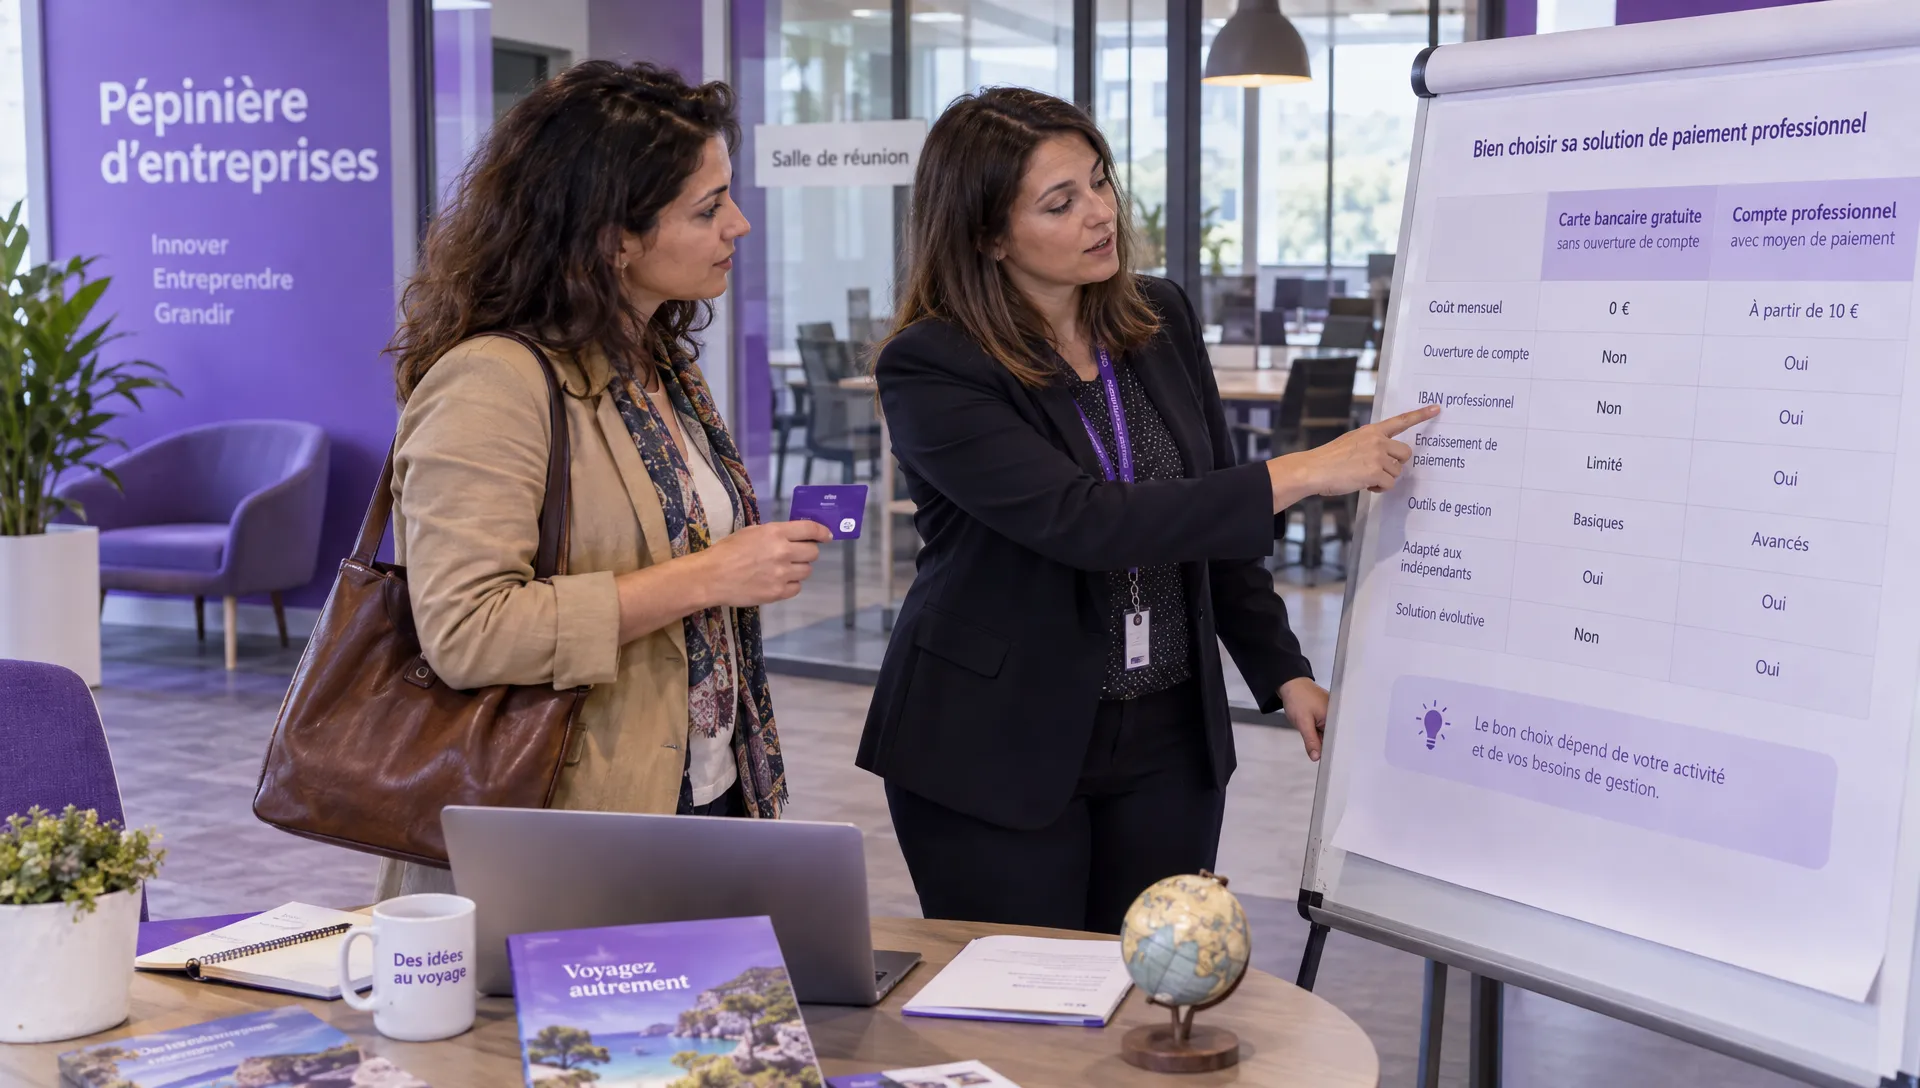
Avant de retenir une carte bancaire gratuite sans ouverture de compte, comparez les fonctions réellement disponibles. Le tableau ci-dessous présente des catégories de solutions, pas des offres tarifaires vérifiées auprès de fournisseurs.
| Solution |
Fonction principale |
Intérêt au démarrage |
Point à vérifier |
| Carte prépayée seule |
Dépenser un solde préalablement chargé |
Limiter une enveloppe de dépenses |
Usage professionnel autorisé, rechargements et acceptation |
| Compte de paiement professionnel avec carte |
Recevoir et effectuer les opérations prévues au contrat |
Séparer les flux de l’activité |
Virements, justificatifs, plafonds et services inclus |
| Compte bancaire professionnel avec carte |
Centraliser les opérations bancaires souscrites |
Réunir plusieurs besoins dans une relation bancaire |
Tarification, services annexes et conditions d’accès au crédit |
| Plateforme de paiement spécialisée tourisme |
Organiser les paiements selon les fonctions proposées |
Adapter la gestion aux opérations de l’agence |
Périmètre exact, intégrations et établissement qui porte les fonds |
Une carte peut être gratuite dans une offre dont le compte est payant. À l’inverse, un abonnement peut inclure plusieurs moyens de paiement et réduire certaines tâches administratives. Comparez donc des ensembles de services équivalents.
Vérifier aussi la protection des fonds
Les mécanismes applicables aux dépôts bancaires et ceux prévus pour les fonds confiés à un établissement de paiement ne sont pas identiques. Ne déduisez pas la protection applicable de la présence d’un IBAN ou du logo figurant sur la carte.
Demandez l’identité de l’établissement qui tient le compte ou émet la monnaie électronique. Le registre officiel REGAFI aide à vérifier les établissements concernés. Si vous passez par un distributeur, identifiez aussi son partenaire réglementé et les dispositions contractuelles relatives aux fonds.
Une carte bancaire gratuite sans ouverture de compte suffit-elle à votre lancement ?
Pendant la préparation du projet, une carte à budget limité peut convenir à des achats ponctuels : fournitures, déplacements de prospection ou outils numériques. Cette utilisation reste conditionnée à l’autorisation des dépenses professionnelles et à la bonne conservation des justificatifs.
Le besoin change lorsque vous commercialisez vos premiers voyages. Recevoir un acompte client, payer un hôtel puis rembourser une prestation annulée constitue un circuit financier complet. Une carte seule ne couvre qu’une partie de ce circuit.
Prenons une agence qui vend un séjour sur mesure. Elle doit pouvoir identifier le règlement du voyageur, rapprocher ce paiement du dossier et retrouver la facture du prestataire réglé. Si ces informations restent dispersées entre un compte personnel, une carte prépayée et un tableur, le faible coût apparent peut se traduire par davantage de travail.
La carte d’appoint et le compte principal peuvent être complémentaires. L’erreur consiste à demander à la première de remplacer le second sans examiner les opérations nécessaires. Une solution provisoire doit avoir un périmètre clair et une date de réévaluation.
Éligibilité : vérifier le titulaire et l’usage professionnel
Une carte accessible aux particuliers n’est pas forcément adaptée à une société
Une carte bancaire gratuite sans ouverture de compte peut être facile à obtenir tout en restant contractuellement réservée à un usage personnel. Utiliser une carte au nom du dirigeant pour des dépenses de société impose alors une gestion des justificatifs et des remboursements, sans résoudre la question des encaissements de l’entreprise.
Avant la souscription, vérifiez que le prestataire accepte votre forme juridique, votre activité touristique et, le cas échéant, la résidence des dirigeants ou bénéficiaires effectifs. L’éligibilité d’une entreprise française ne signifie pas que tous les profils sont acceptés.
Les pièces demandées varient selon le service et le stade de création : identité du représentant, justificatif d’immatriculation, statuts, adresse ou informations sur les bénéficiaires effectifs. Des précisions sur l’activité et l’origine des fonds peuvent aussi être nécessaires.
Ne cherchez pas à contourner ces vérifications avec une prétendue carte anonyme. Les dispositifs utilisables sans identification sont encadrés et limités ; ils ne constituent pas une base fiable pour gérer une agence.
Distinguer les obligations liées au statut et au tourisme
Pour une entreprise individuelle, compte dédié et offre bancaire estampillée « pro » ne désignent pas toujours la même obligation. Le ministère de l’Économie explique les règles relatives au compte professionnel, notamment l’obligation de compte dédié applicable au micro-entrepreneur au-delà de 10 000 € de chiffre d’affaires pendant deux années civiles consécutives. Le contrat du prestataire doit néanmoins autoriser l’activité.
Pour une société, vérifiez séparément les démarches de dépôt du capital auprès d’un dépositaire habilité. Une carte bancaire gratuite sans ouverture de compte ne fournit pas, à elle seule, une attestation de dépôt des fonds.
Enfin, le moyen de paiement ne remplace aucune obligation touristique. Selon les opérations exercées, l’immatriculation auprès d’Atout France, la garantie financière et l’assurance de responsabilité civile professionnelle doivent être traitées dans votre parcours de création. Consultez le registre officiel des opérateurs de voyages et de séjours pour ce volet.
Mesurer le coût total sans se limiter à la cotisation
La gratuité peut concerner uniquement l’émission de la carte, sa cotisation ou une période promotionnelle. Elle ne dit rien, à elle seule, sur le prix des rechargements, des paiements en devises ou des retraits.
Pour évaluer une carte bancaire gratuite sans ouverture de compte, construisez un scénario correspondant à vos premiers mois. Une agence réceptive réglant ses prestataires en euros n’aura pas le même profil qu’un spécialiste des séjours hors zone euro.
Demandez une grille tarifaire couvrant le compte éventuel, la carte, l’alimentation du solde, les opérations internationales et la clôture. Les conditions d’inactivité méritent aussi une vérification si les ventes restent irrégulières. Notre guide sur les frais d’inactivité au lancement d’une agence approfondit ce point précis.
Un exemple de comparaison, sans tarif commercial présumé
Supposons deux solutions fictives. La première ne facture aucune cotisation, mais prélève 1 % sur les rechargements. La seconde coûte 15 € par mois sans ces frais, pour les mêmes opérations en euros. Avec 3 000 € rechargés chaque mois, la première coûte déjà 30 €, avant les autres frais éventuels.
Cet exemple ne décrit aucune offre réelle. Il montre pourquoi le volume de transactions compte davantage que l’étiquette « gratuit ». Ajoutez aussi le temps passé à importer les opérations, rechercher les pièces ou corriger les erreurs de rapprochement.
Tester les opérations avant de choisir votre solution principale
Encaissements clients, règlements et remboursements
Commencez par les flux entrants. Le service permet-il de recevoir des virements au nom de l’entreprise ? Les références de paiement sont-elles exploitables pour retrouver un dossier ? Si vous souhaitez encaisser des cartes de voyageurs, vérifiez la solution d’encaissement correspondante : posséder une carte ne permet pas d’accepter celles de vos clients.
Testez ensuite les flux sortants avec les moyens de paiement réellement acceptés par vos prestataires. Certains fournisseurs demandent un virement, d’autres acceptent la carte avec des conditions particulières. Un plafond suffisant à la souscription peut devenir insuffisant pendant une période de départs concentrés.
Une carte bancaire gratuite sans ouverture de compte doit aussi être évaluée sur les remboursements. Que devient un remboursement fournisseur si la carte expire, est remplacée ou si vous clôturez le service ? Demandez la procédure et conservez les références de transaction.
Pour les fonds reçus des voyageurs, un simple solde disponible ne suffit pas au pilotage : une partie peut correspondre à des prestations restant à payer. Votre suivi doit distinguer les sommes encaissées, les engagements fournisseurs et la marge disponible.
Paiements en ligne et cautions : deux vérifications différentes
Une carte acceptée pour un achat en ligne peut être refusée pour une préautorisation d’hôtel ou de location de véhicule. L’acceptation dépend notamment de la catégorie de carte, du prestataire et de ses conditions locales.
Vérifiez aussi l’authentification des achats en ligne, les paiements récurrents et les éventuelles restrictions géographiques. Une carte virtuelle peut être utile pour certains règlements à distance, sans convenir à un fournisseur exigeant la présentation d’une carte physique.
Avant de faire d’une carte bancaire gratuite sans ouverture de compte votre outil principal, faites confirmer les cas d’usage sensibles : caution, transaction élevée, paiement international et remboursement. Un petit paiement réussi ne valide pas tout le fonctionnement.
Pour un acompte important, prévoyez un moyen de règlement alternatif autorisé. Cette précaution évite qu’un refus de carte, même temporaire, compromette une réservation ou vous oblige à utiliser dans l’urgence un moyen de paiement personnel.
Choisir selon le stade de création de votre agence
Vous préparez le projet sans encore vendre
Une carte à enveloppe limitée peut servir à quelques dépenses préparatoires, si son contrat le permet. Gardez les factures et faites valider leur traitement comptable, notamment lorsque la société n’est pas encore constituée. Le dispositif doit rester simple à remplacer lors du lancement.
Vous commencez à recevoir des acomptes voyageurs
À ce stade, privilégiez une organisation permettant de recevoir les fonds, d’identifier les opérations et de payer les fournisseurs au nom de la structure. Une carte bancaire gratuite sans ouverture de compte devient généralement un complément plutôt que le centre de la gestion financière.
Si vous choisissez une ouverture à distance, examinez aussi les points de vigilance d’un compte bancaire en ligne annoncé gratuit, notamment l’adéquation avec votre statut et les services réellement accessibles.
Vous gérez plusieurs dossiers et plusieurs fournisseurs
La priorité devient la traçabilité. Vérifiez les relevés disponibles, les références conservées, les exports et les possibilités de rapprochement avec votre logiciel métier. Le prix de la carte compte toujours, mais les manipulations manuelles prennent davantage de poids.
Si plusieurs personnes effectuent des paiements, examinez également les droits d’utilisation et l’attribution des moyens de paiement. Une carte partagée sans suivi clair complique l’identification du payeur et le contrôle des dépenses.
Questions fréquentes
Peut-on obtenir une carte bancaire gratuite sans ouverture de compte professionnel ? Certaines cartes prépayées peuvent être accessibles sans compte bancaire professionnel classique. Elles peuvent toutefois nécessiter un compte de paiement ou un portefeuille électronique. Vérifiez surtout si le contrat autorise l’usage professionnel et le titulaire concerné.
Une carte prépayée permet-elle de recevoir les virements des clients ? Pas nécessairement. Il faut que le service associé permette les virements entrants et fournisse les coordonnées nécessaires. Un IBAN ne transforme pas non plus la carte en solution d’encaissement des paiements par carte bancaire.
Faut-il choisir une banque proposant une carte gratuite ? Comparez l’ensemble du service plutôt que la carte seule. Une carte sans cotisation peut être conditionnée à un abonnement, à une utilisation minimale ou à d’autres critères. Les services disponibles et le coût total doivent correspondre aux flux de l’agence.
Une carte gratuite peut-elle servir pour une caution d’hôtel ? Cela dépend de la carte et de l’établissement. Demandez confirmation pour les préautorisations et le type de carte accepté. Ne confondez pas le paiement anticipé d’une chambre avec la garantie demandée à l’arrivée.
Une carte sans compte remplace-t-elle la garantie financière touristique ? Non. Il s’agit de sujets distincts. Le moyen de paiement sert à effectuer des opérations ; la garantie financière répond aux obligations applicables à l’activité d’opérateur de voyages concernée.
Construire une gestion des paiements adaptée au tourisme
Au lancement, une carte bancaire gratuite sans ouverture de compte peut répondre à un besoin limité. Pour choisir votre organisation principale, partez plutôt du parcours complet : encaisser, identifier le dossier, régler le fournisseur puis rapprocher les opérations.
Elia Pay propose une plateforme de paiement destinée aux agences de voyage, avec gestion unifiée des paiements, IBAN français, cartes virtuelles et fonctionnalités de rapprochement bancaire. L’offre comprend aussi des intégrations avec des logiciels touristiques, des dispositifs de prévention de la fraude et jusqu’à 1 % de cashback sur les achats de voyage, selon les conditions applicables.
Présentez vos flux prévisionnels et vos contraintes pour vérifier l’adéquation de la solution, les conditions d’accès, les plafonds et les tarifs. Le bon choix est celui qui couvre vos opérations réelles, sans vous imposer des contournements dès les premières ventes.
