Un cashback carte bancaire paraît simple : vous payez un fournisseur, une partie du montant vous revient. Pour une agence de voyage indépendante, le vrai sujet n’est pourtant pas le taux affiché, mais le gain réellement conservé après frais, exclusions, délais d’encaissement, coûts de gestion et traitement comptable. Ce calcul devient encore plus important dans un projet de création d’agence de voyage, lorsque chaque point de marge compte et que la trésorerie doit rester lisible dès les premiers mois.
La formule simple pour mesurer un cashback carte bancaire
Le calcul de base tient en une ligne, mais il doit être fait sur des dépenses réalistes, pas sur votre chiffre d’affaires total.
Gain net = cashback encaissé - frais de paiement - surcoûts fournisseurs - coût de gestion + économies opérationnelles
Le cashback encaissé correspond uniquement aux dépenses éligibles multipliées par le taux réellement appliqué. Si votre carte annonce jusqu’à 1 %, mais que certains paiements ne sont pas éligibles, votre taux moyen sera inférieur au taux marketing.
Pour une agence de voyage, les dépenses éligibles peuvent inclure des achats hôteliers, transports, transferts, activités, réceptifs locaux ou autres prestations fournisseurs payées par carte. Le cashback carte bancaire doit donc être calculé par famille de dépense, car tous les fournisseurs n’ont pas la même politique d’acceptation carte ni les mêmes frais.
Ce que le taux affiché ne dit pas
Un taux de cashback seul ne permet pas de décider. Une carte à 0,8 % peut être plus rentable qu’une carte à 1 % si elle génère moins de frais, automatise mieux le rapprochement bancaire ou couvre davantage de paiements fournisseurs.
L’erreur fréquente consiste à appliquer le taux de cashback à l’ensemble du volume d’affaires. Or une agence encaisse des clients, reverse des montants à des fournisseurs, conserve une commission ou une marge, rembourse parfois des acomptes et supporte des frais de paiement. Le bon périmètre est donc le volume fournisseur réellement payé avec la carte concernée.
Les variables à intégrer dans votre calcul
Avant de conclure qu’un cashback carte bancaire améliore votre marge, isolez les éléments qui réduisent ou augmentent le gain final. Pour une petite agence, quelques dixièmes de point peuvent représenter une vraie différence sur l’année, surtout si les volumes fournisseurs progressent rapidement.
| Variable |
Question à poser |
Impact sur le gain réel |
| Dépenses éligibles |
Quels fournisseurs peuvent être payés par carte ? |
Détermine la base de calcul |
| Taux encaissé |
Le taux est-il fixe, plafonné ou variable ? |
Détermine le cashback brut |
| Frais de carte |
Y a-t-il abonnement, frais de transaction ou frais de change ? |
Réduit le gain net |
| Surcharges fournisseurs |
Le fournisseur facture-t-il un supplément pour paiement carte ? |
Peut annuler le cashback |
| Délai de reversement |
Le cashback est-il versé chaque mois, trimestre ou plus tard ? |
Influence la trésorerie |
| Temps de gestion |
Combien de temps faut-il pour suivre, justifier et rapprocher les paiements ? |
Affecte le coût administratif |
Dans une agence en croissance, le temps administratif est rarement neutre. Si votre équipe passe plusieurs heures par mois à identifier les paiements, rechercher les justificatifs ou ventiler les écritures, le gain apparent diminue. À l’inverse, une solution de paiement qui facilite le rapprochement peut créer une économie invisible dans le taux affiché.
Exemple chiffré pour une agence de voyage
Prenons un exemple fictif d’agence indépendante qui réalise 900 000 € de volume annuel et paie 520 000 € de fournisseurs par carte. Parmi ces paiements, 450 000 € sont éligibles au programme. Le taux moyen encaissé est de 0,8 %.
| Élément |
Montant annuel |
| Dépenses fournisseurs payées par carte |
520 000 € |
| Dépenses réellement éligibles |
450 000 € |
| Cashback brut à 0,8 % |
3 600 € |
| Frais carte et frais bancaires |
650 € |
| Surcharges fournisseurs |
900 € |
| Temps administratif estimé |
500 € |
| Gain net estimé |
1 550 € |
Dans cet exemple, le gain net représente 43 % du cashback brut. Cela ne signifie pas que le dispositif est mauvais. Cela montre surtout qu’un cashback carte bancaire doit être piloté comme un levier de marge, pas comme un bonus automatique.
Si les surcharges fournisseurs disparaissent grâce à une meilleure sélection des moyens de paiement, le gain net passerait à 2 450 €. Si, en plus, le rapprochement bancaire permet d’économiser du temps administratif, la rentabilité augmente sans modifier le taux de cashback. C’est souvent là que les agences de voyage trouvent le plus de valeur : dans la combinaison entre cashback, fluidité de paiement et fiabilité opérationnelle.
Pour approfondir la différence entre rendement brut et rendement net sur les achats fournisseurs, vous pouvez consulter l’analyse Elia sur le vrai gain d’une carte cashback pour les dépenses fournisseurs.
Ne pas oublier l’effet trésorerie
Le gain comptable n’est pas le seul critère. Une agence peut afficher un cashback positif, mais subir un inconfort de trésorerie si les flux sont mal synchronisés entre encaissements clients, paiements fournisseurs, remboursements et rétrocessions.
Le cashback carte bancaire doit donc être analysé avec son délai de versement. Un cashback versé rapidement améliore la visibilité, tandis qu’un cashback versé plusieurs mois plus tard doit être suivi comme une créance attendue, sans être intégré trop tôt dans votre budget disponible.
Il faut aussi regarder le moment où vous payez vos fournisseurs. Une agence qui règle des hôtels ou des DMC avant d’avoir encaissé le solde client peut créer une tension de trésorerie, même si le paiement génère un avantage ultérieur. Dans ce cas, le bon outil de paiement ne sert pas seulement à gagner quelques points de marge. Il sert à sécuriser le cycle financier de l’agence.
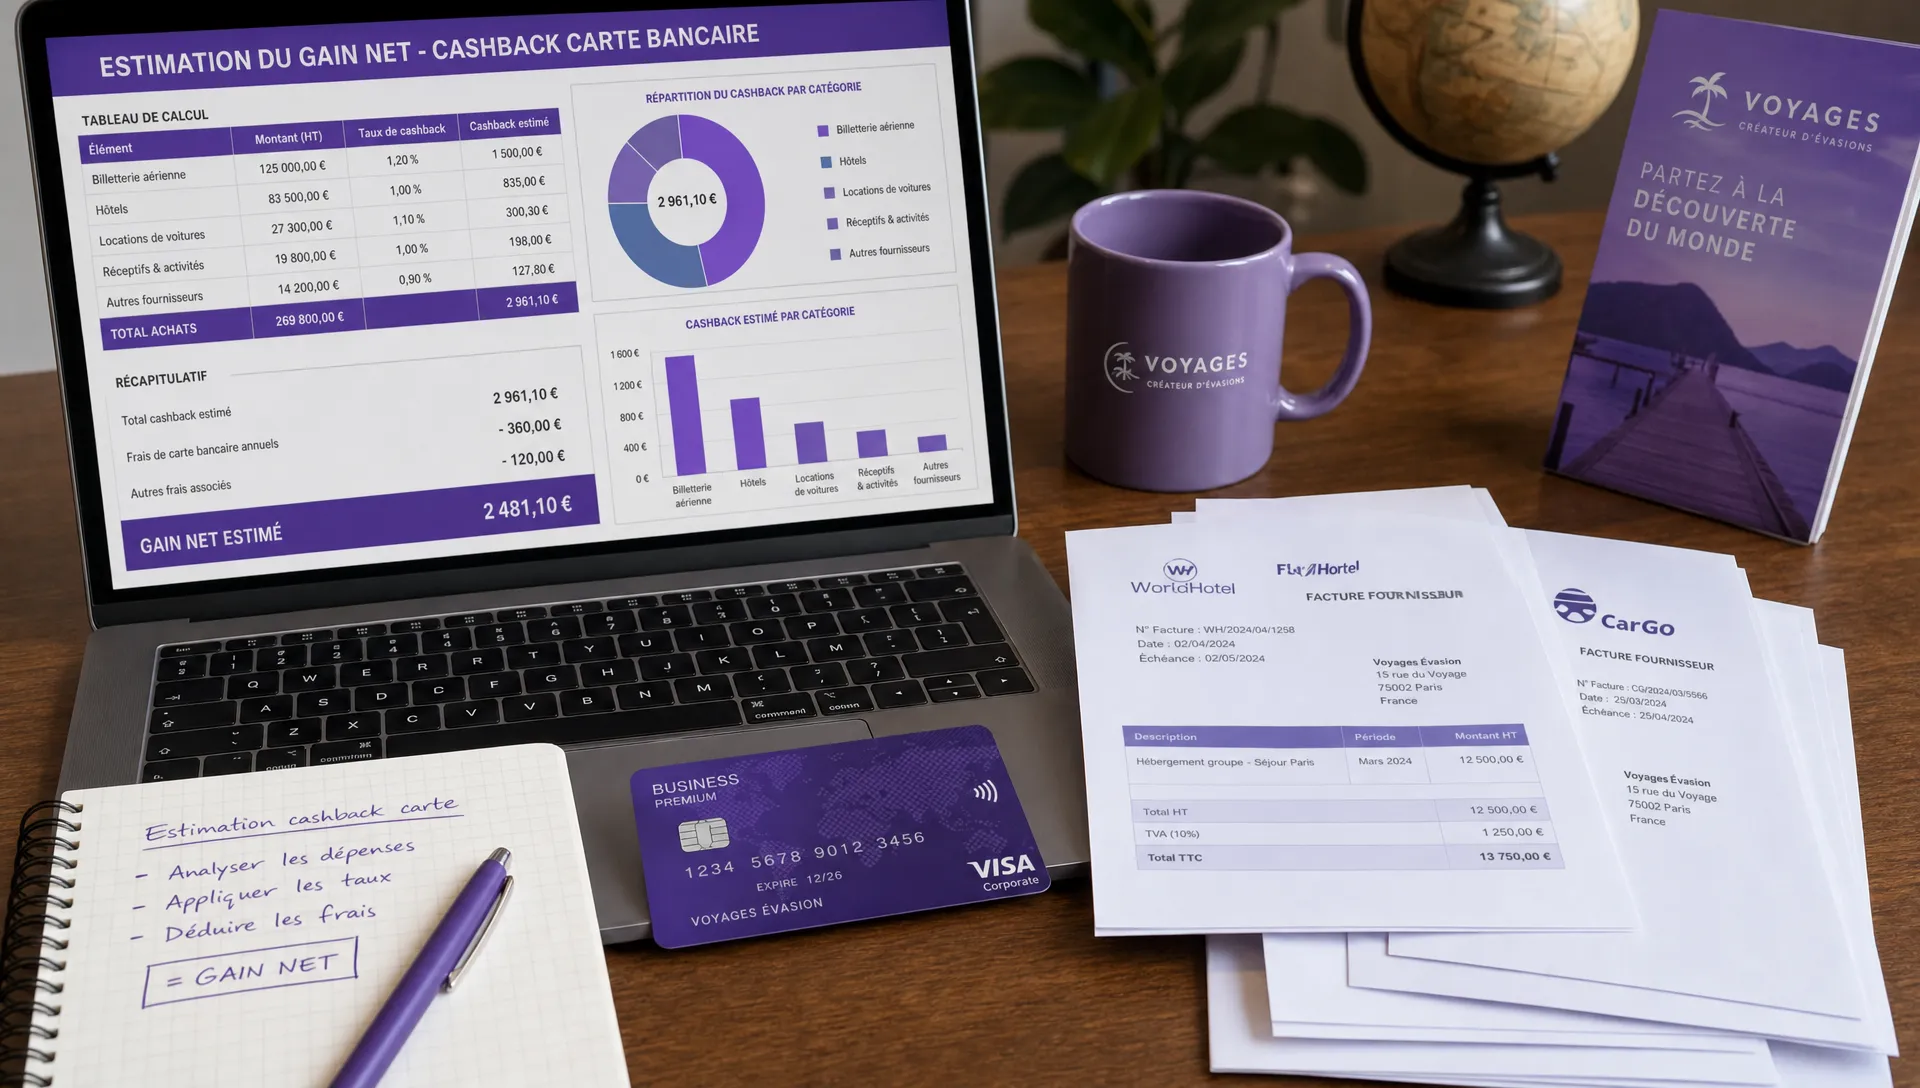
Cas particulier : création d’agence de voyage
Lors d’une création d’agence de voyage, le cashback ne doit pas être le premier critère de choix bancaire. Les priorités initiales restent l’immatriculation, la garantie financière, l’assurance responsabilité civile professionnelle, la clarté des flux clients et fournisseurs, puis la capacité à produire une comptabilité propre.
Une fois ces bases posées, le cashback carte bancaire devient un critère intéressant pour construire un modèle économique plus robuste. Il peut contribuer à compenser une partie des frais bancaires, financer des outils métier ou améliorer la marge sur des dossiers à faible commission.
Dans un accompagnement à la création d’une agence de voyage, le calcul doit être intégré au prévisionnel. L’objectif n’est pas de promettre un revenu annexe, mais de vérifier si le programme de paiement améliore réellement la marge nette sans complexifier l’exploitation. Un fondateur peut par exemple tester trois scénarios : prudent, central et ambitieux.
| Scénario |
Dépenses éligibles |
Taux moyen |
Cashback brut |
Frais et surcoûts |
Gain net |
| Prudent |
120 000 € |
0,5 % |
600 € |
350 € |
250 € |
| Central |
250 000 € |
0,8 % |
2 000 € |
800 € |
1 200 € |
| Ambitieux |
500 000 € |
1 % |
5 000 € |
1 700 € |
3 300 € |
Ces chiffres sont volontairement indicatifs. Ils montrent comment raisonner, pas ce que votre agence obtiendra forcément. Le bon niveau dépendra de votre positionnement, de vos fournisseurs, de la part de paiements carte acceptée et de votre organisation administrative.
Comment lire le résultat obtenu
Un gain net positif n’est pas automatiquement suffisant. Il faut le comparer à trois éléments : votre marge commerciale, votre charge mentale administrative et le risque opérationnel.
Si une agence génère 1 500 € de gain net annuel, mais doit gérer manuellement des dizaines de lignes difficiles à rapprocher, le levier reste limité. Si le même montant s’accompagne d’une meilleure traçabilité des paiements, de cartes virtuelles par dossier et d’un rapprochement plus simple, la valeur réelle est supérieure au montant visible.
À l’inverse, un cashback carte bancaire élevé peut être peu intéressant si les fournisseurs appliquent des frais de paiement importants ou si le programme exclut une grande partie des dépenses tourisme. La règle à retenir est simple : plus le paiement est intégré à votre fonctionnement métier, plus le cashback a de chances de devenir un vrai levier de marge.
Le traitement comptable et fiscal à anticiper
Le cashback doit être documenté. Selon sa nature et la façon dont il est versé, il peut être traité comme une réduction de charge, un produit ou un avantage lié à une opération commerciale. Le sujet mérite d’être validé avec votre expert-comptable, surtout si les montants deviennent significatifs.
Pour les agences de voyage, la question se complique parfois avec la TVA, le régime de marge, les factures fournisseurs étrangères ou les achats réalisés pour le compte de clients. Un tableau de suivi clair aide à justifier les montants et à éviter les corrections manuelles en fin d’exercice.
Elia détaille ces points dans son guide sur la comptabilisation des cashbacks B2B, la TVA et les écritures. Ce type de lecture est particulièrement utile avant de choisir un programme, car un cashback mal suivi peut coûter plus cher en temps de traitement qu’il ne rapporte en marge.
Où Elia Pay s’inscrit dans ce calcul
Elia Pay est conçu pour les agences de voyage qui veulent centraliser leurs paiements, sécuriser leurs transactions et mieux piloter leurs flux financiers. La plateforme réunit notamment la gestion des paiements, les IBAN français, les cartes virtuelles, le rapprochement bancaire, la prévention de la fraude, la conformité adaptée au tourisme et un cashback pouvant aller jusqu’à 1 % sur des achats voyage.
Dans le calcul du cashback carte bancaire, l’intérêt d’une solution dédiée au secteur n’est donc pas seulement le taux. Il se mesure aussi dans la réduction des tâches manuelles, la séparation des paiements par dossier, la sécurité des règlements fournisseurs et la capacité à suivre les flux sans perdre de temps.
Pour une petite ou moyenne agence indépendante, cette approche est particulièrement utile quand les volumes augmentent. Plus il y a de fournisseurs, d’acomptes, de devises, de remboursements ou de dossiers simultanés, plus le suivi manuel devient fragile. Un outil adapté permet de transformer un avantage financier en processus maîtrisé.
Questions fréquentes
Quel est le bon taux pour un cashback carte bancaire en agence de voyage ? Le bon taux est celui qui reste rentable après frais, surcharges fournisseurs et temps de gestion. Un taux plus faible peut être meilleur si le programme couvre plus de dépenses éligibles et simplifie l’administration.
Faut-il intégrer le cashback dans le business plan d’une création d’agence de voyage ? Oui, mais avec prudence. Il vaut mieux l’intégrer comme un gain complémentaire dans un scénario réaliste, sans en faire une source de revenu indispensable au modèle économique.
Le cashback est-il toujours supérieur aux frais de carte ? Non. Certains fournisseurs ajoutent des frais de paiement ou excluent certaines transactions. Le calcul doit donc se faire fournisseur par fournisseur, surtout sur les gros postes comme l’hôtellerie, les vols ou les réceptifs.
Comment suivre le gain net sans y passer trop de temps ? Le plus simple est d’utiliser un tableau mensuel avec quatre colonnes : dépenses éligibles, cashback encaissé, frais associés et gain net. Si votre outil de paiement facilite le rapprochement bancaire, ce suivi devient beaucoup plus fiable.
À retenir
Le vrai gain d’un cashback se calcule rarement avec le taux affiché. Pour une agence de voyage, il dépend du volume fournisseur éligible, des frais de paiement, des surcharges, du temps administratif, du délai de versement et du traitement comptable.
Si vous voulez évaluer ce levier dans un contexte de lancement ou de croissance d’agence, commencez par vos flux réels, puis appliquez la formule de gain net. Pour aller plus loin, vous pouvez découvrir comment Elia Pay accompagne les agences de voyage dans la gestion de leurs paiements avec une plateforme pensée pour les besoins du secteur.
