Au lancement d’une agence de voyage, le choix d’un compte bancaire en ligne pour professionnel ne se résume pas au prix mensuel. Vous allez encaisser des acomptes, payer des compagnies aériennes, régler des hôtels, parfois avancer des frais et rassurer vos clients sur la sécurité des paiements. Un compte mal choisi peut vite créer des blocages au moment où vous avez le plus besoin de fluidité.
Pour une petite ou moyenne agence indépendante, la bonne question n’est donc pas seulement "quelle banque est la moins chère ?". Il faut surtout vérifier si la solution tient le rythme réel de votre activité: dépôt de capital, IBAN français, plafonds de carte, virements internationaux, rapprochement comptable, gestion des litiges, conformité tourisme et séparation nette des flux clients et fournisseurs.
Quel compte bancaire en ligne pour professionnel au lancement d’une agence de voyage ?
Un compte adapté au lancement doit couvrir trois besoins: créer la structure, encaisser les premiers clients et payer les premiers fournisseurs sans friction. Dans une agence de voyage, ces trois sujets arrivent souvent en même temps. Vous pouvez recevoir un acompte client le lundi, devoir bloquer une prestation hôtelière le mardi et finaliser votre immatriculation ou votre dossier de garantie financière dans la même période.
Le compte bancaire en ligne pour professionnel idéal au démarrage est celui qui vous évite de bricoler entre plusieurs outils dès les premières ventes. Il doit permettre de suivre clairement chaque opération, car une réservation client peut être composée de plusieurs paiements sortants: transport, hébergement, activités, assurance, prestataires locaux. Si vos relevés sont difficiles à exploiter, votre comptabilité devient vite chronophage.
Il faut aussi distinguer trois notions souvent confondues: la banque professionnelle, le compte de paiement et la plateforme de gestion des paiements. Une banque traditionnelle peut offrir de l’accompagnement et parfois du financement. Une banque en ligne peut être plus rapide à ouvrir et plus compétitive. Une plateforme spécialisée peut ajouter des fonctions pensées pour vos flux métier, par exemple des cartes virtuelles, des paiements fournisseurs et du rapprochement automatisé.
Les obligations de base avant de comparer les offres
Avant de regarder les tarifs, partez de votre statut juridique. Une société commerciale, comme une SAS, une SASU, une SARL ou une EURL, doit généralement disposer d’un compte permettant le dépôt du capital social afin d’obtenir l’attestation nécessaire à l’immatriculation. Le site officiel Entreprendre Service Public détaille les règles d’ouverture d’un compte professionnel selon les formes d’entreprise.
Pour la création d’agence de voyage, le compte n’est qu’une partie du dossier. Vous devrez aussi penser à l’immatriculation auprès d’Atout France si vous vendez des forfaits touristiques ou certaines prestations de voyage, à la garantie financière et à l’assurance de responsabilité civile professionnelle. Votre solution bancaire ou de paiement doit donc vous aider à produire des justificatifs propres, à tracer les flux et à limiter les zones grises.
Un compte bancaire en ligne pour professionnel peut convenir dès le lancement si l’ouverture est fiable, si les justificatifs sont acceptés par vos interlocuteurs et si les fonctionnalités suivent vos besoins opérationnels. À l’inverse, une offre très simple peut devenir limitante si elle ne gère pas correctement les virements élevés, les paiements en devise ou les justificatifs de transactions.
Les critères qui comptent vraiment pour une agence de voyage
Le prix mensuel attire l’attention, mais il ne dit pas grand-chose sur la capacité du compte à accompagner votre activité. Une agence de voyage gère des montants parfois élevés, des marges relativement fines et des paiements fractionnés. Un blocage de carte ou un plafond trop bas peut coûter plus cher qu’un abonnement bancaire mieux dimensionné.
Voici les critères à contrôler avant de signer.
| Critère |
Pourquoi c’est important au lancement |
Point de vigilance |
| IBAN français |
Facilite les démarches administratives et rassure certains partenaires |
Vérifier que l’IBAN est bien utilisable pour vos encaissements et virements courants |
| Dépôt de capital |
Indispensable pour de nombreuses sociétés |
Toutes les solutions en ligne ne le proposent pas dans les mêmes conditions |
| Plafonds de paiement |
Les acomptes fournisseurs peuvent être élevés |
Demander les plafonds carte, virement et paiement international |
| Cartes virtuelles |
Utile pour payer hôtels, compagnies ou plateformes B2B |
Vérifier le nombre de cartes, les limites et le suivi par dossier |
| Encaissements clients |
Vos clients peuvent payer par carte, virement ou lien de paiement |
Contrôler les frais, les délais de disponibilité et la gestion des litiges |
| Rapprochement bancaire |
Gagne du temps lors de la comptabilité |
Vérifier l’export, l’intégration comptable et le libellé des opérations |
| Sécurité et fraude |
Les paiements voyage sont exposés aux contestations |
Examiner l’authentification, les alertes et la traçabilité |
Pour approfondir ces points, Elia Pay a publié un guide utile sur les critères à vérifier pour un compte professionnel en ligne, avec une lecture particulièrement adaptée aux agences de voyage.
Banque en ligne, banque traditionnelle ou plateforme spécialisée ?
Chaque option peut être pertinente, mais pas pour les mêmes raisons. Au lancement, beaucoup d’agences indépendantes recherchent la rapidité, le contrôle des coûts et la simplicité. C’est ce qui rend les solutions en ligne attractives. Mais le tourisme ajoute des contraintes que les offres généralistes ne couvrent pas toujours bien.
Un compte bancaire en ligne pour professionnel est souvent efficace pour ouvrir vite, gérer les dépenses courantes et bénéficier d’une interface claire. Il peut en revanche être moins adapté si vous avez besoin d’un conseiller très disponible, d’un crédit professionnel dès le départ ou d’une analyse fine de vos flux touristiques.
| Option |
Avantages |
Limites possibles |
Convient surtout si... |
| Banque traditionnelle |
Relation conseiller, possibilité de financement, image rassurante |
Frais parfois plus élevés, ouverture plus lente, outils moins fluides |
Vous voulez un interlocuteur bancaire local et des produits de financement |
| Banque en ligne pro |
Ouverture rapide, tarifs lisibles, interface moderne |
Plafonds, accompagnement et dépôts parfois limités |
Vous démarrez léger avec des flux simples et prévisibles |
| Plateforme de paiement spécialisée |
Fonctions métier, cartes virtuelles, suivi des flux, rapprochement facilité |
Ne couvre pas forcément tous les besoins bancaires classiques |
Vous voulez piloter vos paiements voyage avec plus de précision |
Dans la pratique, le meilleur montage n’est pas toujours exclusif. Une agence peut avoir un compte principal pour les obligations bancaires et une solution spécialisée pour mieux gérer les paiements opérationnels. L’objectif est d’éviter les doubles saisies, les erreurs de rapprochement et les paiements fournisseurs dispersés.
Les signaux d’alerte à repérer avant l’ouverture
Certains comptes semblent séduisants sur la page tarifaire, mais révèlent leurs limites après les premières réservations. Le premier signal d’alerte concerne les plafonds. Si votre carte ne permet pas de régler un hôtel ou un billet groupé au bon moment, vous risquez de devoir utiliser une carte personnelle, ce qui complique la comptabilité et affaiblit la séparation des dépenses.
Le deuxième signal concerne les libellés et justificatifs. Une agence doit pouvoir retrouver rapidement quel paiement correspond à quel client, quel voyage, quel fournisseur et quelle date de départ. Si votre compte affiche seulement des lignes peu détaillées, vous perdez du temps sur chaque rapprochement.
Le troisième signal concerne l’international. Même une agence locale peut régler des prestataires hors France ou recevoir des paiements de clients expatriés. Vérifiez les frais de change, les délais de virements internationaux et les éventuelles restrictions géographiques.
Un compte bancaire en ligne pour professionnel doit aussi offrir un support réactif en cas de blocage. Dans le voyage, un paiement refusé un vendredi soir peut mettre une réservation en péril. Avant de choisir, testez les canaux de contact, lisez les conditions d’assistance et posez des questions concrètes sur les situations d’urgence.
Les questions à poser avant de choisir
Au lieu de comparer uniquement les prix, préparez une courte grille de questions. Elle vous permettra d’évaluer les offres sur votre réalité d’agence, pas sur une promesse générique.
- Le compte permet-il le dépôt de capital pour ma forme juridique ?
- L’IBAN est-il français et accepté par mes principaux partenaires ?
- Quels sont les plafonds de carte et de virement au démarrage ?
- Puis-je créer des cartes virtuelles par fournisseur, dossier ou collaborateur ?
- Comment sont gérés les paiements en devise et les frais associés ?
- Les opérations peuvent-elles être exportées facilement vers mon outil comptable ?
- Que se passe-t-il en cas de contestation client, fraude ou paiement suspect ?
- Le support est-il disponible quand une réservation est bloquée ?
Ces questions rejoignent celles à poser plus largement lors de l’ouverture d’un compte pro. Vous pouvez compléter votre analyse avec la liste des questions à poser à votre banque avant d’ouvrir un compte pro, notamment si vous hésitez entre une banque traditionnelle et une solution en ligne.
Le bon choix dépend de votre modèle de vente
Une agence qui vend principalement des voyages sur mesure n’a pas les mêmes flux qu’une agence qui revend des séjours packagés, des billets secs ou des prestations groupes. Dans le sur mesure, le suivi par dossier client est central. Pour les groupes, les montants peuvent monter vite et nécessiter des plafonds solides. Pour les ventes en ligne, la qualité de l’encaissement carte et la prévention de la fraude deviennent prioritaires.
Le compte bancaire en ligne pour professionnel le plus adapté est donc celui qui correspond à votre modèle de vente dans les six à douze premiers mois. Inutile de payer pour une architecture trop lourde si vous démarrez avec peu de volumes. Mais il serait risqué de choisir une offre trop limitée si votre plan commercial prévoit rapidement plusieurs dizaines de dossiers par mois.
Pensez aussi à votre organisation interne. Même seul au lancement, vous aurez peut-être besoin de déléguer certains paiements à un conseiller voyage, un associé ou un office manager. Les cartes virtuelles, les droits utilisateurs et la catégorisation des dépenses peuvent alors devenir des leviers de contrôle, pas seulement des options confortables.
Où une solution comme Elia Pay peut aider au lancement
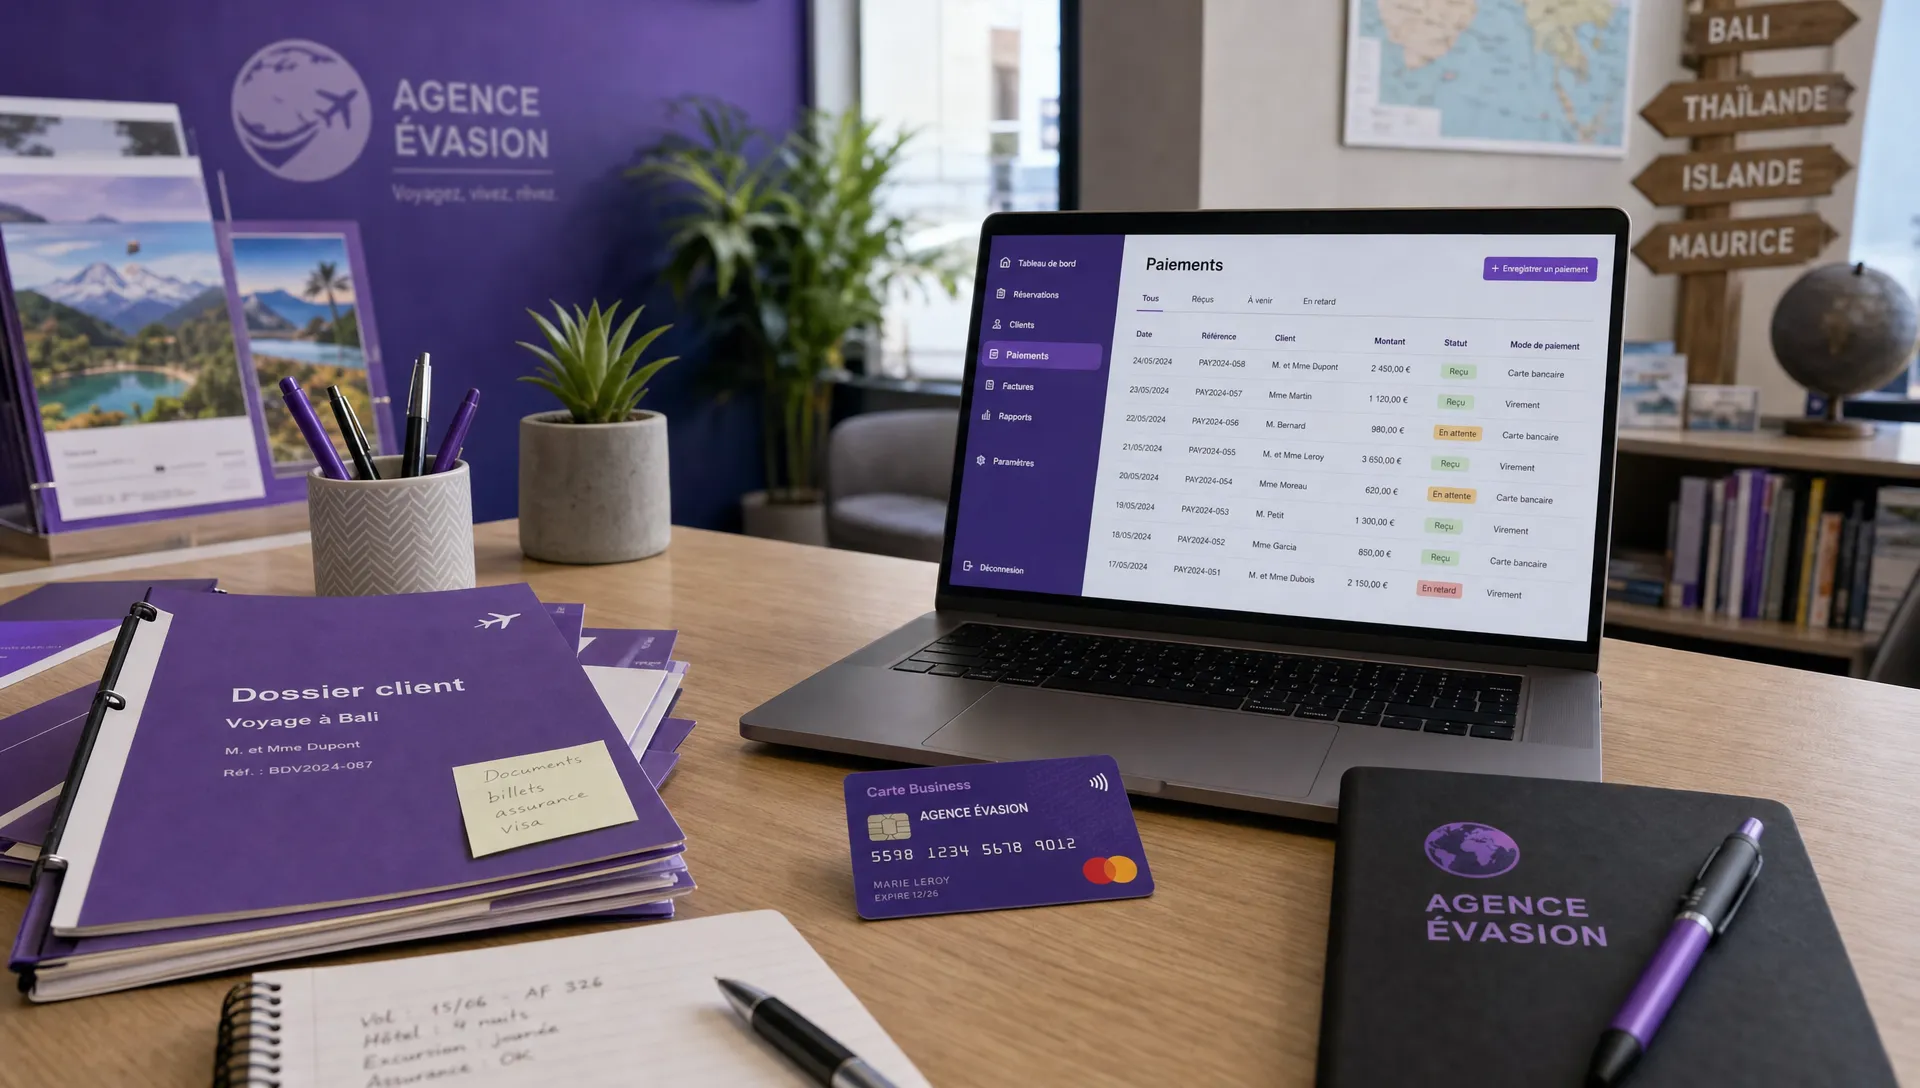
Elia Pay s’adresse aux agences de voyage qui veulent structurer leurs paiements sans multiplier les outils. La plateforme propose notamment une gestion unifiée des paiements, un IBAN français, des cartes virtuelles, le rapprochement bancaire, des technologies de prévention de la fraude, la prise en compte des spécificités de conformité du tourisme, plusieurs moyens de paiement et jusqu’à 1 % de cashback sur les achats voyage.
Cela peut être utile dès la création agence de voyage, surtout si vous voulez séparer clairement les flux, payer vos fournisseurs avec plus de contrôle et réduire le temps passé à rapprocher les opérations. L’enjeu n’est pas seulement bancaire: il s’agit de protéger votre trésorerie, de sécuriser vos encaissements et de garder une vision claire des marges par dossier.
Si vous comparez déjà plusieurs solutions, vous pouvez consulter le guide Elia Pay sur la manière de comparer un compte pro en banque en ligne, puis regarder si une plateforme spécialisée dans les paiements du tourisme répond mieux à vos contraintes quotidiennes.
Recommandation pratique pour démarrer sans se tromper
Pour une agence de voyage indépendante en phase de lancement, la meilleure approche consiste à choisir une solution qui couvre vos obligations immédiates, tout en restant capable d’absorber vos premiers pics d’activité. Ne choisissez pas uniquement l’offre la moins chère. Choisissez celle qui limite les blocages, documente correctement vos flux et vous fait gagner du temps sur les opérations répétitives.
Si vous créez une société, vérifiez d’abord le dépôt de capital et les documents nécessaires à l’immatriculation. Ensuite, testez les moyens d’encaissement et les paiements fournisseurs sur des cas réels: acompte client, règlement hôtel, remboursement partiel, paiement en devise, export comptable. Enfin, demandez-vous si la solution vous permet de comprendre votre trésorerie sans retraiter chaque ligne à la main.
Un compte bancaire en ligne pour professionnel peut être un excellent choix au lancement, à condition de ne pas le traiter comme une simple formalité administrative. Pour une agence de voyage, c’est une brique opérationnelle qui influence la relation client, la relation fournisseur et la qualité de votre pilotage financier.
Questions fréquentes
Un compte pro est-il obligatoire pour créer une agence de voyage ? Pour une société, un compte permettant le dépôt du capital social est généralement nécessaire lors de l’immatriculation. Pour une entreprise individuelle, les règles diffèrent, mais une séparation claire entre flux personnels et professionnels reste fortement recommandée.
Une banque en ligne suffit-elle pour une agence de voyage ? Elle peut suffire si vos flux sont simples, vos plafonds adaptés et vos encaissements bien couverts. Si vous gérez beaucoup de paiements fournisseurs, de cartes virtuelles ou de rapprochements par dossier, une solution spécialisée peut compléter utilement le compte.
Pourquoi l’IBAN français est-il important ? Un IBAN français peut simplifier certaines démarches administratives, rassurer des partenaires et éviter des frictions avec des organismes ou fournisseurs habitués aux coordonnées bancaires françaises.
Quels frais faut-il surveiller en priorité ? Regardez les frais de tenue de compte, les commissions d’encaissement, les frais de change, les virements internationaux, les cartes supplémentaires, les retraits et les éventuels frais liés aux incidents ou contestations.
Quand faut-il penser aux cartes virtuelles ? Dès que vous payez plusieurs fournisseurs pour un même dossier client. Elles permettent de mieux contrôler les montants, de limiter les risques de fraude et de retrouver plus facilement l’origine d’une dépense.
Structurer vos paiements dès la création de votre agence
Le lancement d’une agence de voyage laisse peu de place à l’improvisation financière. Entre les acomptes clients, les paiements fournisseurs, les obligations du tourisme et la trésorerie à préserver, votre choix de compte et d’outils de paiement doit soutenir votre activité dès les premières réservations.
Si vous voulez mettre en place une gestion des paiements pensée pour les agences de voyage, découvrez Elia Pay. La plateforme aide les agences à centraliser leurs paiements, sécuriser leurs transactions et simplifier leur pilotage financier dès le démarrage.
