À la création d’une agence de voyage, vous devez souvent déposer le capital avant de pouvoir terminer l’immatriculation. Chercher un compte bancaire entreprise gratuit paraît donc logique pour limiter les dépenses de lancement. Mais un compte sans abonnement n’inclut pas nécessairement le dépôt des fonds, l’attestation du dépositaire ou même l’accueil d’une société en formation.
Le bon choix est une offre qui accepte votre société et fournit l’attestation requise, avec un coût total clairement établi. Vous pouvez aussi dissocier le dépôt initial de la gestion quotidienne. Voici comment comparer ces possibilités sans confondre capital social, frais bancaires et obligations propres au tourisme.
Un compte bancaire entreprise gratuit permet-il de déposer le capital ?
Oui, à condition que l’offre accepte votre forme juridique et propose réellement ce service, directement ou par l’intermédiaire d’un partenaire habilité. La mention « gratuit » ne suffit pas à le démontrer.
Trois prestations doivent être distinguées : l’ouverture du compte, le dépôt du capital et la tenue du compte après l’immatriculation. Un prestataire peut facturer le dépôt tout en proposant ensuite un compte sans abonnement. Un autre peut inclure l’attestation dans une formule payante, parfois assortie d’un engagement.
Le dépôt des apports en numéraire s’effectue auprès d’un dépositaire habilité, notamment une banque ou un notaire. Lorsque vous passez par une plateforme, demandez quelle entité reçoit effectivement les fonds et délivre l’attestation. Le document commercial de la plateforme ne remplace pas cette vérification.
Le capital reste un actif de la société : ce n’est pas une commission versée au prestataire. Après l’immatriculation et son déblocage, il peut servir aux dépenses professionnelles, dans l’intérêt de l’entreprise.
Pour choisir un compte bancaire entreprise gratuit, commencez donc par valider le parcours de dépôt, pas seulement le tarif mensuel.
Vérifier d’abord la forme juridique de votre agence
La recherche n’est pas la même selon que vous créez une entreprise individuelle, une SASU ou une SARL. Une offre réservée aux entrepreneurs individuels ne répond pas au besoin de dépôt d’une société.
| Structure envisagée |
Capital social à déposer |
Part minimale des apports en numéraire à libérer à la constitution |
| Entreprise individuelle, y compris micro-entreprise |
Pas de capital social |
Sans objet |
| SAS ou SASU |
Oui, en présence d’apports en numéraire |
Au moins 50 % |
| SARL ou EURL |
Oui, en présence d’apports en numéraire |
Au moins 20 % |
Pour ces sociétés, le solde des apports en numéraire doit être libéré dans les cinq ans suivant l’immatriculation. Les apports en nature relèvent d’autres règles : ils ne se déposent pas sur un compte comme une somme d’argent.
Vous pouvez vérifier ces principes dans les règles officielles du dépôt du capital social.
Exemple : pour une SASU dotée de 4 000 € de capital entièrement souscrit en numéraire, le versement initial minimal est de 2 000 €. Ce montant ne représente toutefois ni le budget complet de lancement ni la trésorerie nécessaire à l’activité.
Un compte bancaire entreprise gratuit destiné uniquement aux activités en nom propre doit donc être écarté si votre agence prend la forme d’une société.
Quelles offres mettre dans votre présélection ?
Il est plus utile de comparer quelques solutions compatibles avec votre dossier que d’aligner des offres gratuites inaccessibles à votre structure. Les noms ci-dessous orientent vos vérifications, sans constituer un classement de tarifs garantis à la date de votre demande.
| Piste à examiner |
Utilité pour votre recherche |
Vérification décisive |
| Offres pour indépendants en nom propre, comme N26 Business ou Revolut Pro |
Comprendre les limites des comptes destinés aux personnes physiques |
Ne pas les confondre avec une offre acceptant une SAS ou une SARL |
| Prestataires proposant des services aux sociétés, comme Indy ou Qonto |
Comparer le parcours de création et les services de compte |
Forme juridique acceptée, activité touristique admise, coût du dépôt et abonnement éventuel |
| Banque de réseau |
Étudier un accompagnement bancaire et, si nécessaire, des besoins de financement |
Frais de constitution du dossier, dépôt, forfait et services réellement inclus |
| Notaire puis compte d’exploitation distinct |
Séparer le dépôt initial du choix du compte quotidien |
Honoraires, modalités du dépôt et procédure de transfert après immatriculation |
Pour chaque interlocuteur, demandez une réponse portant sur une agence de voyage en cours de constitution, et non sur une entreprise déjà immatriculée.
Le meilleur compte bancaire entreprise gratuit pour votre projet reste celui dont l’éligibilité et le coût sont confirmés par écrit. Une gratuité affichée sur une page générale ne vaut pas validation du dossier.
Obtenir un devis qui couvre vraiment le dépôt
Un devis exploitable doit préciser davantage que le prix d’ouverture. Demandez si le tarif comprend l’analyse du dossier, la réception des versements des associés, l’émission de l’attestation et le déblocage après immatriculation.
Vérifiez également les conditions d’un éventuel remboursement si le dossier est refusé ou si vous abandonnez la création. Les frais de traitement peuvent suivre des règles différentes des sommes déposées au titre du capital.
Le délai annoncé mérite la même attention. Faites préciser son point de départ : réception du dossier, validation des justificatifs ou réception de tous les fonds. Un délai calculé à partir d’un dossier complet ne couvre pas nécessairement les échanges préalables avec le service conformité.
Enfin, identifiez les contraintes qui peuvent modifier le prix : abonnement obligatoire, engagement annuel, nombre d’associés, associé personne morale, résidence à l’étranger ou modification des statuts après soumission du dossier. Leur traitement dépend du prestataire.
Pour un compte bancaire entreprise gratuit, le point décisif est simple : le dépôt est-il accessible sans souscrire une autre prestation payante ? Faites aussi confirmer le tarif qui s’appliquera une fois l’agence immatriculée.
Comparer le coût de la première année, pas seulement l’abonnement
L’année de création concentre des dépenses ponctuelles. Comparez donc séparément le coût initial et le coût récurrent, puis ajoutez les opérations réellement prévues.
Voici un exemple de calcul avec des montants entièrement fictifs. Ils illustrent une méthode et ne correspondent ni à des devis ni à des tarifs de marché.
| Scénario fictif |
Abonnement annuel |
Dépôt et attestation |
Autres frais annuels prévus |
Total première année |
| Compte sans abonnement, dépôt payant |
0 € |
120 € |
96 € |
216 € |
| Compte à 9 € par mois, dépôt inclus |
108 € |
0 € |
24 € |
132 € |
| Dépôt séparé puis compte sans abonnement |
0 € |
180 € |
60 € |
240 € |
Dans cet exemple, l’offre payante coûte moins cher la première année. Cela ne signifie pas qu’elle restera préférable ensuite : les frais de dépôt disparaissent généralement du calcul des années suivantes.
N’intégrez pas le capital lui-même dans les frais. Déposer 3 000 € de capital n’équivaut pas à payer 3 000 € au prestataire.
Pour évaluer un compte bancaire entreprise gratuit, ajoutez notamment les virements hors zone SEPA, le change et les cartes nécessaires. Notre guide pour ouvrir un compte sans pénaliser les flux de l’agence aide à prolonger cette comparaison au-delà de l’immatriculation.
Préparer le dossier pour obtenir l’attestation
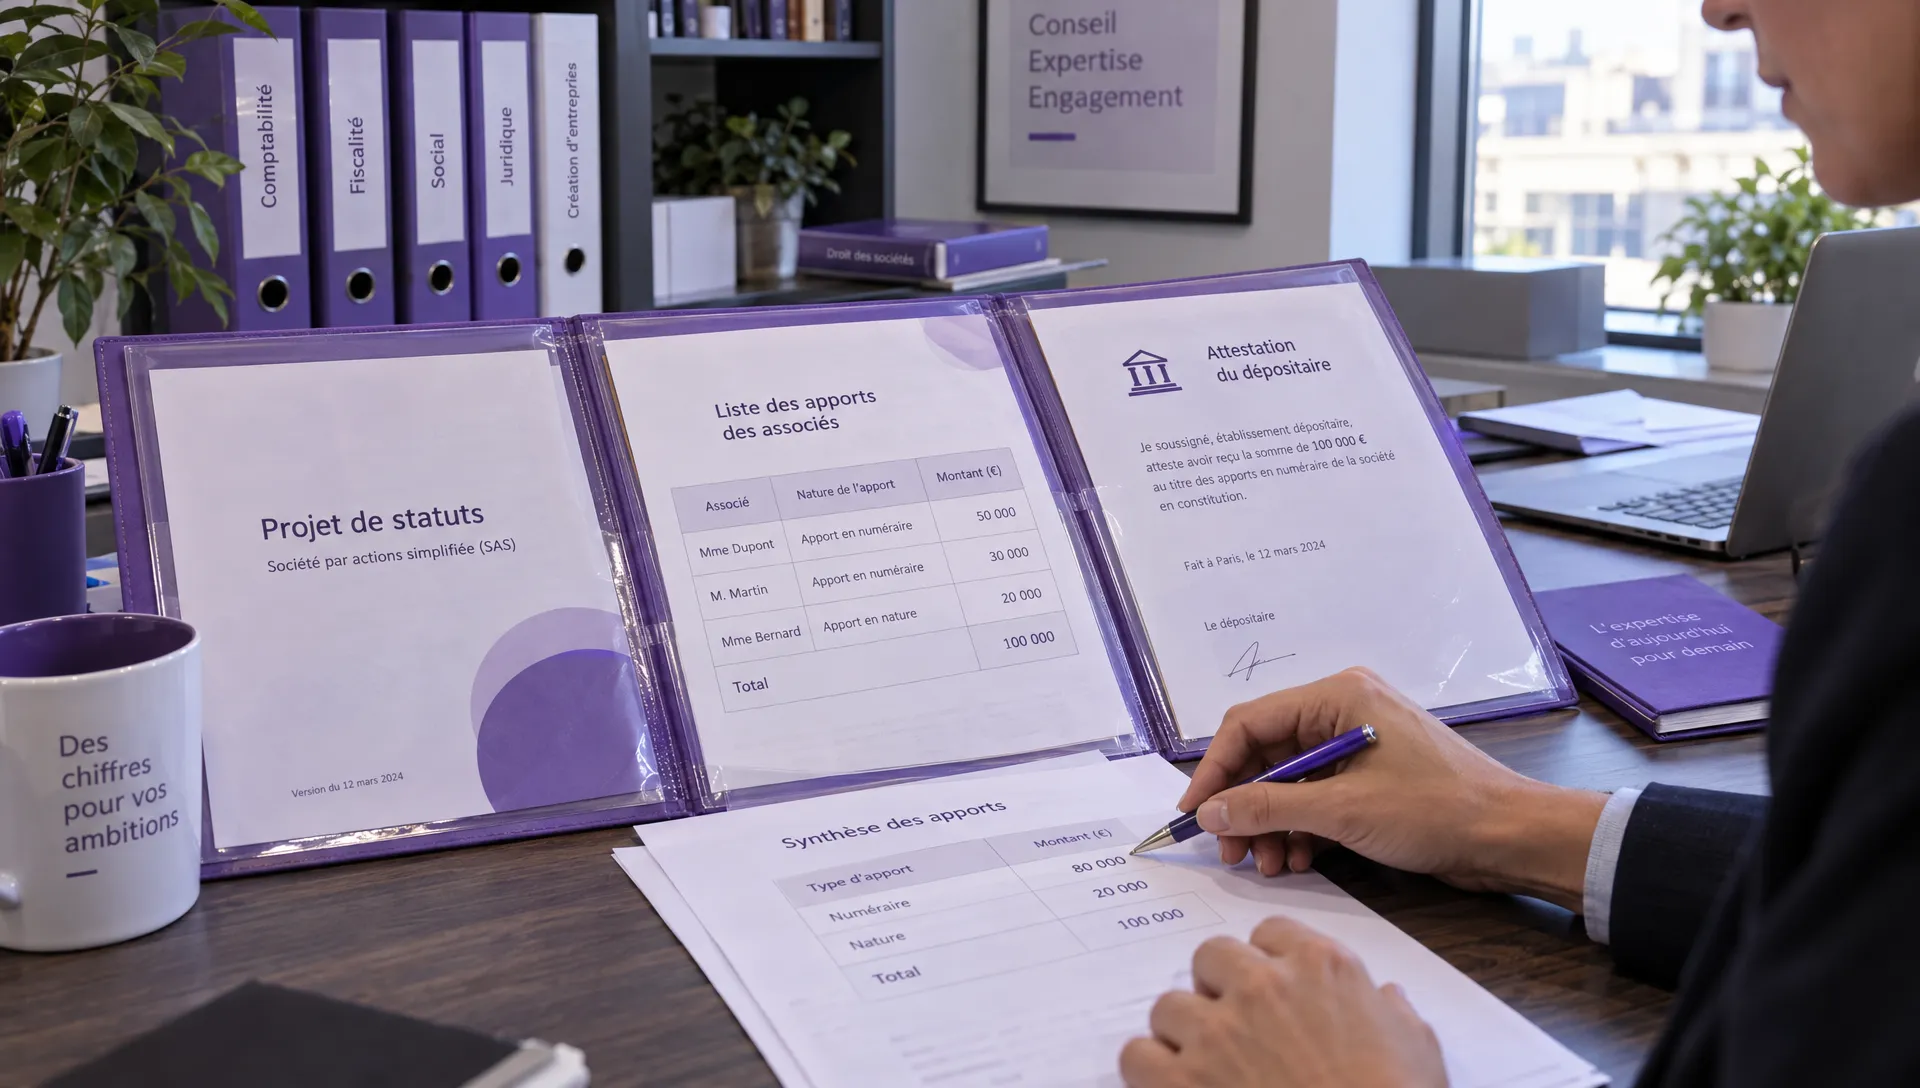
Le dépositaire doit identifier la société en formation, ses associés et ses bénéficiaires effectifs. Selon le dossier, il peut demander le projet de statuts, l’adresse du siège, les pièces d’identité, la répartition du capital et des justificatifs sur l’origine des fonds.
La liste exacte varie. Un associé personne morale ou une situation internationale peut entraîner des vérifications supplémentaires. Demandez la liste adaptée à votre cas avant d’effectuer les virements.
Les documents doivent être cohérents : dénomination, adresse du siège, montant du capital et identité des souscripteurs doivent correspondre. Chaque associé doit suivre les instructions du dépositaire pour verser sa participation. Évitez un versement global par un tiers sans accord préalable.
Une fois les fonds reçus et les contrôles achevés, l’attestation permet de poursuivre l’immatriculation. Le déblocage intervient ensuite sur présentation du justificatif demandé par le dépositaire, généralement un extrait Kbis pour une société commerciale.
Même avec un compte bancaire entreprise gratuit, aucune promesse de rapidité ne dispense de ces contrôles. Prévoyez une marge avant votre date de lancement. Si vous hésitez sur l’enchaînement des démarches, consultez notre explication sur le fait de créer le compte avant ou après l’immatriculation.
Compte bancaire ou compte de paiement : vérifier où se trouvent les fonds
Une application proposant un IBAN et une carte ne constitue pas nécessairement une banque. Elle peut fournir un compte de paiement, s’appuyer sur un établissement partenaire ou distribuer ses services en qualité d’agent.
Cette distinction compte pour la protection des fonds, mais aussi pour le crédit, le découvert et les possibilités de dépôt de chèques ou d’espèces. Ces services ne doivent jamais être présumés à partir du seul mot « compte ».
Vérifiez la dénomination juridique de l’établissement dans le registre REGAFI. Demandez ensuite quel régime protège les fonds, pendant le dépôt de capital puis pendant l’exploitation du compte.
Pour les dépôts éligibles auprès d’une banque adhérente, la garantie des dépôts couvre en principe jusqu’à 100 000 € par déposant et par établissement, selon les conditions décrites par le FGDR. Les établissements de paiement relèvent de mécanismes de protection différents, notamment le cantonnement ou une assurance ou garantie selon le dispositif applicable. Ce n’est pas automatiquement une garantie bancaire identique.
Un compte bancaire entreprise gratuit doit donc être évalué sur son cadre juridique autant que sur ses frais. Identifiez également le dépositaire lorsque la plateforme commerciale intervient seulement comme intermédiaire.
Création d’agence de voyage : ne pas confondre trois besoins financiers
Le dépôt du capital, le fonctionnement du compte et la garantie financière touristique répondent à des besoins distincts. Résoudre le premier ne règle pas les deux autres.
Lorsque votre activité relève du régime des opérateurs de voyages et de séjours, l’immatriculation auprès d’Atout France suppose notamment une garantie financière et une assurance de responsabilité civile professionnelle adaptées. Les démarches sont présentées sur le registre officiel des opérateurs de voyages.
L’attestation de dépôt de capital ne remplace ni la garantie financière ni l’immatriculation touristique. De même, un capital légalement possible ne suffit pas nécessairement à convaincre un garant ou à financer le démarrage de l’agence.
Avant de choisir le compte, décrivez votre modèle économique au prestataire : vente de forfaits, billetterie, voyages sur mesure ou autre activité. Précisez les pays concernés, les montants attendus et l’existence d’acomptes clients. Demandez si ces flux sont compatibles avec ses conditions d’utilisation et ses plafonds.
Un compte bancaire entreprise gratuit peut convenir au lancement, mais seulement s’il accepte votre activité réelle. Une ouverture réussie avec des flux mal décrits peut déboucher sur des demandes de justificatifs ou des restrictions au moment où vous devez régler les fournisseurs.
Que faire en cas de refus ou de fermeture du compte ?
Un prestataire peut refuser un dossier à l’issue de ses vérifications. Demandez le statut précis de votre demande et, lorsqu’elle peut être fournie, une attestation de refus. Ne multipliez pas les virements vers d’autres coordonnées sans vérifier le sort des fonds déjà envoyés.
Sous conditions, une entreprise dépourvue de compte de dépôt peut recourir au droit au compte auprès de la Banque de France. La désignation d’un établissement ouvre accès à des services bancaires de base gratuits. Elle ne garantit toutefois ni un crédit, ni un découvert, ni la prise en charge automatique de votre parcours de dépôt de capital. Pour une société encore en formation, faites confirmer la procédure applicable à votre situation.
Si le compte est fermé après le lancement, organisez le transfert des prélèvements, des règlements fournisseurs et des encaissements. Une clôture ne doit pas vous conduire à mélanger les fonds professionnels avec votre compte personnel.
Prévoir une solution de continuité est utile même avec un compte bancaire entreprise gratuit : votre agence dépend de la disponibilité de ses paiements, pas seulement de l’absence d’abonnement.
La vérification finale avant de signer
À ce stade, vous devriez pouvoir obtenir cinq réponses écrites auprès de chaque prestataire présélectionné :
- Votre forme juridique et votre activité d’agence de voyage sont-elles acceptées dès la phase de constitution ?
- Quelle entité reçoit le capital et délivre l’attestation ?
- Quel est le prix total du dépôt, avec les éventuels engagements associés ?
- Quels justificatifs déclenchent l’émission de l’attestation puis le déblocage des fonds ?
- Quelles conditions et quels frais s’appliquent au compte après l’immatriculation ?
Une réponse vague sur l’attestation ou l’établissement dépositaire justifie de suspendre la souscription. En revanche, une offre légèrement payante peut être pertinente si elle simplifie réellement le dossier et reste moins coûteuse sur votre période de comparaison.
Conservez le devis, la grille tarifaire et les conditions applicables au moment de la signature. Ils permettront de vérifier les engagements pris si votre parcours de création se prolonge.
Questions fréquentes
Existe-t-il un compte bancaire entreprise gratuit avec dépôt de capital gratuit ? Cela dépend des offres et de leurs conditions. Il faut distinguer l’absence d’abonnement, la gratuité du dépôt et une éventuelle promotion conditionnée à un engagement. Ne retenez cette qualification qu’après confirmation écrite du coût total pour votre société.
Peut-on déposer le capital chez un notaire puis choisir un autre compte ? Oui. Le dépôt initial et le compte utilisé après l’immatriculation peuvent être distincts. Vérifiez les honoraires, les justificatifs de déblocage et les modalités de transfert des fonds vers le compte de la société.
Une micro-entreprise doit-elle déposer un capital social ? Non. La micro-entreprise est un régime de l’entreprise individuelle, qui n’a pas de capital social. Les règles relatives à un compte dédié et les obligations touristiques éventuellement applicables restent des sujets séparés.
Peut-on payer les dépenses de création avec le capital ? Après son déblocage, le capital peut financer des dépenses engagées dans l’intérêt de la société. La reprise des frais avancés avant l’immatriculation doit être correctement organisée et documentée, avec l’aide de votre conseil si nécessaire.
Le cashback rend-il le dépôt gratuit ? Non. Un cashback éventuel concerne des opérations éligibles selon leurs conditions. Il ne supprime pas les frais de dépôt prévus au contrat et ne doit pas être déduit comme une économie certaine.
Préparer aussi les paiements après l’immatriculation
Une fois le dépôt sécurisé, choisissez les outils adaptés aux encaissements clients et aux règlements fournisseurs. Elia propose une plateforme de paiement dédiée aux agences de voyage, avec notamment un IBAN français, des cartes virtuelles et des fonctions de rapprochement bancaire.
Vous pouvez découvrir la plateforme Elia pour étudier la gestion quotidienne de votre future agence. Le dépôt initial du capital reste un service à faire confirmer séparément auprès du dépositaire retenu, sans le déduire de la seule disponibilité d’un IBAN.