Créer ou développer une agence de voyage indépendante impose de garder une vue claire sur chaque euro engagé pour un client. Dès que les dossiers se multiplient, la carte virtuelle bancaire devient un levier très concret pour payer les fournisseurs, limiter les erreurs et suivre la marge sans attendre la fin du mois.
Le principe du paiement par dossier répond à une difficulté fréquente en agence : le voyage est vendu comme une expérience globale, mais il se construit avec plusieurs dépenses séparées, hôtel, transport, réceptif, assurance, activité ou frais de service. Si ces paiements passent par une carte partagée ou par des virements mal libellés, la comptabilité doit reconstituer l’histoire après coup. C’est chronophage et risqué, surtout pour une petite équipe.
La carte virtuelle bancaire par dossier, c’est quoi exactement ?
Une carte virtuelle bancaire par dossier consiste à créer un moyen de paiement dédié à un dossier client, ou à un voyage précis, plutôt qu’à utiliser la même carte pour toutes les réservations. Cette carte peut être paramétrée avec un plafond, une période d’utilisation et un libellé interne, selon les possibilités de la plateforme utilisée.
Dans une agence, le dossier peut correspondre à un voyage sur mesure, un groupe, un déplacement professionnel ou une réservation complexe. L’objectif n’est pas seulement de payer en ligne. Il s’agit de relier le paiement à son contexte opérationnel dès le départ, afin que l’équipe sache immédiatement à quel client, à quel fournisseur et à quelle prestation la dépense se rattache.
Cette approche est particulièrement utile au moment d’une création agence de voyage, car les bons réflexes de gestion se prennent tôt. Une structure qui démarre avec un suivi par dossier évite de bâtir sa comptabilité sur des exports bancaires difficiles à lire ou sur des tableaux de suivi manuels qui deviennent fragiles dès que le volume augmente.
Pourquoi raisonner par dossier plutôt que par carte partagée
La carte partagée semble simple au début. Une seule carte, quelques paiements, un relevé bancaire et un fichier de suivi suffisent tant que l’agence gère peu de réservations. Le problème apparaît quand plusieurs conseillers paient plusieurs fournisseurs le même jour pour des clients différents.
En reliant une carte virtuelle bancaire à un dossier précis, l’agence réduit le travail de reconstitution. Le paiement n’est plus une ligne bancaire anonyme à classer plus tard, mais une dépense déjà associée à un voyage. Cette logique facilite le contrôle de marge, la validation des commissions et le suivi des acomptes fournisseurs.
| Situation en agence |
Avec une carte partagée |
Avec une carte dédiée au dossier |
| Paiement hôtel pour un voyage sur mesure |
Recherche manuelle du client concerné |
Rattachement immédiat au dossier |
| Plusieurs fournisseurs le même jour |
Risque de confusion entre prestations |
Lecture plus claire des dépenses |
| Contrôle de marge |
Calcul souvent reporté |
Suivi plus proche du temps réel |
| Litige ou remboursement |
Recherche dans l’historique bancaire |
Traçabilité plus directe |
Cette discipline devient vite un avantage de pilotage. Elle permet au dirigeant de voir quels dossiers consomment de la trésorerie, quels fournisseurs ont été payés et quelles réservations nécessitent encore une action.
Un atout dès la création agence de voyage
Quand on lance une agence, l’énergie se concentre souvent sur la marque, les offres, la relation client et les premiers partenariats. Pourtant, l’organisation financière conditionne la capacité à grandir sans tension. Pour une création agence de voyage, une carte virtuelle bancaire par dossier aide à structurer les flux dès les premières ventes.
Le sujet dépasse la simple praticité. Un opérateur de voyages doit aussi penser à son immatriculation, à ses garanties et au cadre réglementaire du secteur. Atout France rappelle les démarches liées à l’immatriculation des opérateurs de voyages et de séjours, un point à intégrer dans tout projet sérieux.
Dans ce contexte, l’accompagnement création agence de voyage ne devrait pas se limiter au business plan ou à la stratégie commerciale. Il doit aussi couvrir les flux de paiement, la séparation des dépenses, le rapprochement bancaire et la sécurité des achats fournisseurs. Une agence qui démarre avec des règles simples par dossier gagne du temps au moment de produire ses justificatifs, d’échanger avec son expert-comptable et de suivre sa trésorerie.
Mieux sécuriser les paiements fournisseurs
Les agences de voyage paient souvent des fournisseurs situés en France, en Europe ou à l’international. Hôtels, compagnies, centrales de réservation, DMC et prestataires d’activités n’ont pas tous les mêmes standards de paiement. Plus le circuit est large, plus il faut limiter l’exposition des moyens de paiement.
Une carte virtuelle bancaire permet de réduire ce risque en évitant de diffuser une carte principale à tous les fournisseurs. Selon les paramètres disponibles, l’agence peut limiter le montant autorisé, fermer la carte après usage ou réserver son utilisation à une période donnée. Ce fonctionnement est plus adapté aux achats ponctuels qu’une carte physique utilisée indifféremment par toute l’équipe.
La sécurité compte aussi pour les process internes. Lorsqu’un conseiller règle une prestation, le dirigeant ou le responsable administratif doit pouvoir vérifier que la dépense correspond au bon dossier et au bon montant. Cette traçabilité limite les erreurs de saisie, les doublons et les paiements réalisés hors procédure.
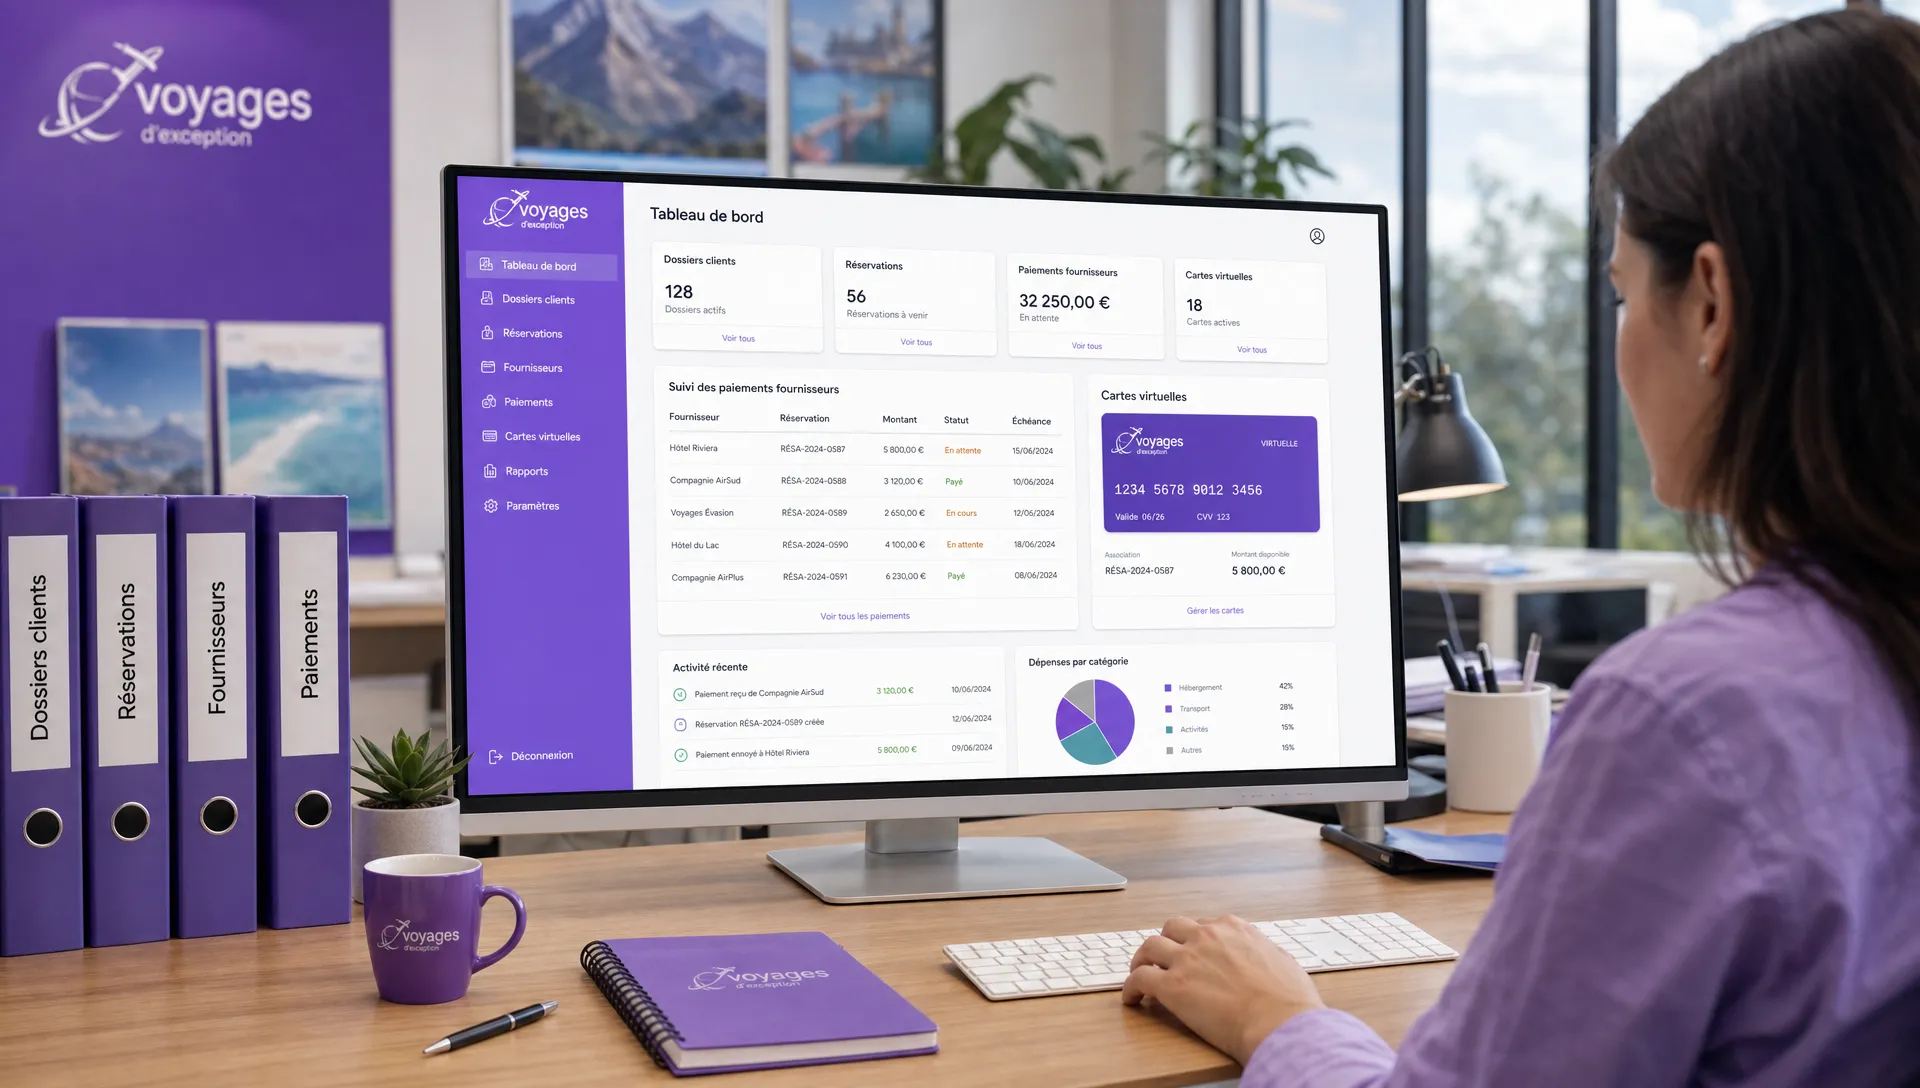
Simplifier le rapprochement bancaire et la comptabilité
Le rapprochement bancaire devient vite une source de friction si les libellés ne sont pas explicites. Une ligne CB peut afficher le nom d’un hôtel, d’une plateforme ou d’un intermédiaire, sans mentionner le client final. Le comptable doit alors demander au conseiller commercial de confirmer le dossier, parfois plusieurs semaines après la réservation.
Avec une carte virtuelle bancaire rattachée au dossier, l’information utile est capturée plus tôt. Le paiement, le justificatif, le fournisseur et le client peuvent être réunis dans la même logique de suivi. L’agence limite ainsi les échanges internes du type : à quoi correspond cette dépense ? Qui a payé ce prestataire ? Est-ce bien le dossier Martin ou le groupe de juin ?
Pour une petite ou moyenne agence, ce gain administratif est déterminant. Il ne s’agit pas seulement de gagner quelques minutes, mais de fiabiliser la production de données financières. Une meilleure catégorisation aide à suivre la rentabilité par voyage, à préparer les clôtures et à anticiper les besoins de trésorerie avant qu’ils ne deviennent urgents.
Comment déployer le paiement par dossier sans alourdir l’équipe
Le bon réflexe consiste à créer une carte virtuelle bancaire uniquement quand elle apporte de la clarté. Tous les petits frais internes n’ont pas forcément besoin d’une carte dédiée. En revanche, les dépenses fournisseurs liées à un voyage client, surtout si elles sont nombreuses ou sensibles, gagnent à être isolées.
Une règle simple peut suffire : dès qu’un dossier implique plusieurs fournisseurs, un montant significatif ou un risque de remboursement, l’agence crée une carte dédiée. Le conseiller renseigne le nom du dossier, le fournisseur prévu, le plafond et la date d’expiration. L’administratif retrouve ensuite ces informations sans devoir fouiller dans les échanges commerciaux.
Pour éviter la lourdeur, le process doit rester court et standardisé. Une agence peut définir quelques champs obligatoires, comme le numéro de dossier, le client, le type de prestation et le montant maximum. Le but n’est pas de transformer le paiement en procédure complexe, mais d’éviter que chaque conseiller invente sa propre méthode.
One-shot, multi-usage ou carte logée : attention au bon format
Toutes les cartes virtuelles ne servent pas le même besoin. Une carte one-shot convient souvent à un paiement unique, par exemple un acompte hôtel ou une activité réservée pour un client. Une carte multi-usage peut être pertinente lorsqu’un même fournisseur doit être payé plusieurs fois dans le cadre d’un dossier ou d’une relation suivie.
Avant d’équiper l’agence, prenez le temps de choisir entre une carte virtuelle one-shot ou multi-usage selon vos cas réels. Le mauvais format peut créer de la frustration : trop de cartes à créer d’un côté, trop d’exposition de l’autre.
Il faut aussi distinguer les cartes virtuelles des cartes logées. Les cartes logées peuvent répondre à des usages spécifiques, notamment dans certains environnements de voyage d’affaires. Si votre agence hésite entre ces deux approches, un comparatif entre cartes logées et cartes virtuelles peut aider à cadrer le choix.
Les points à vérifier avant de choisir une solution
Avant de généraliser la carte virtuelle bancaire par dossier, l’agence doit vérifier que l’outil choisi correspond à ses contraintes métiers. Le secteur du voyage n’a pas les mêmes besoins qu’un commerce classique : paiements multi-fournisseurs, acomptes, remboursements, justificatifs, annulations et marges parfois serrées.
Les critères les plus utiles sont concrets : un IBAN adapté à l’activité, des cartes virtuelles faciles à créer, un rapprochement bancaire lisible, des contrôles de sécurité, une compatibilité avec les outils de tourisme et une assistance qui comprend le fonctionnement d’une agence.
| Critère à vérifier |
Pourquoi c’est important pour une agence |
| Création rapide des cartes |
Ne pas ralentir la réservation client |
| Libellés et champs par dossier |
Faciliter le suivi comptable |
| Plafonds et durées de validité |
Limiter l’exposition en cas d’erreur ou de fraude |
| Intégration aux outils métier |
Réduire les doubles saisies |
| Support orienté tourisme |
Gagner du temps sur les cas particuliers |
Si vous comparez plusieurs acteurs, appuyez-vous sur les points à contrôler avant de choisir une banque en ligne avec carte virtuelle, notamment le statut du prestataire, les conditions d’usage et la qualité du suivi opérationnel.
Ce que cette méthode change pour le dirigeant d’agence
Pour le dirigeant, le principal bénéfice est la visibilité. Au lieu de découvrir en fin de mois une masse de paiements à trier, il peut suivre les engagements par dossier, comprendre où part la trésorerie et repérer plus vite les écarts. La carte virtuelle bancaire devient alors un outil de pilotage autant qu’un moyen de paiement.
Cette visibilité améliore aussi les discussions avec l’expert-comptable. Les justificatifs sont plus faciles à associer, les écritures sont mieux documentées et les questions de fin de période diminuent. Pour une agence indépendante, c’est un moyen de professionnaliser l’organisation sans recruter immédiatement une ressource administrative supplémentaire.
Enfin, cette méthode aide à préserver la relation client. Quand un remboursement, une modification ou une contestation survient, l’équipe retrouve plus rapidement les paiements concernés. Le client obtient une réponse plus fiable, ce qui renforce la confiance dans un métier où la réactivité compte beaucoup.
FAQ
Une carte par dossier est-elle utile pour une petite agence ? Oui, surtout si l’agence vend des voyages sur mesure ou travaille avec plusieurs fournisseurs. Même avec peu de volume, le suivi par dossier évite de mélanger les dépenses et facilite le rapprochement bancaire.
Faut-il créer une carte virtuelle pour chaque paiement ? Pas nécessairement. La bonne pratique consiste à créer une carte dédiée lorsque le montant, le nombre de fournisseurs ou le risque opérationnel le justifie. Les petits frais internes peuvent suivre un autre circuit.
Cette méthode remplace-t-elle un logiciel de comptabilité ? Non. Elle améliore la qualité des données de paiement et facilite le travail comptable, mais elle ne remplace pas une comptabilité tenue avec les outils et conseils adaptés.
Est-ce pertinent au moment de la création agence de voyage ? Oui, car c’est le meilleur moment pour poser des règles simples. Une organisation claire dès le lancement limite les corrections futures et rend la croissance plus maîtrisable.
Structurer vos paiements par dossier avec Elia Pay
Si votre agence veut gagner en clarté sans multiplier les outils, Elia Pay propose une plateforme de paiement pensée pour les agences de voyage, avec gestion unifiée des paiements, IBAN français, cartes virtuelles, rapprochement bancaire, prévention de la fraude et conformité orientée tourisme.
Pour une agence en lancement ou en phase de croissance, cette approche permet de relier plus naturellement les paiements fournisseurs aux dossiers clients, tout en optimisant la gestion de trésorerie. Elia Pay permet aussi de bénéficier jusqu’à 1 % de cashback sur les achats de voyage, selon les conditions applicables.
Adopter le paiement par dossier n’est pas seulement une amélioration administrative. C’est une manière de construire une agence plus lisible, plus sûre et plus facile à piloter au quotidien.
