Créer une agence de voyage à deux suppose de décider qui vend les séjours, qui règle les fournisseurs et qui surveille la trésorerie. Organiser un compte bancaire entreprise en ligne permet de traduire cette répartition en droits concrets : consulter les opérations, préparer un virement, autoriser un paiement ou gérer les cartes. Le partage du capital ne règle pas ces questions à lui seul.
L’objectif n’est donc pas seulement d’ouvrir un compte. Il faut construire une organisation utilisable au quotidien, y compris lorsqu’un associé accompagne un groupe, prend des congés ou conteste une dépense. Voici comment poser ce cadre dès la création de votre agence.
Compte bancaire entreprise en ligne : qui décide à deux ?
Distinguer associé, dirigeant et utilisateur autorisé
Détenir 50 % des parts ne donne pas automatiquement les mêmes pouvoirs bancaires que son associé. La qualité d’associé, le mandat de dirigeant et les habilitations accordées par l’établissement sont trois sujets différents.
Dans une SAS, la représentation de la société dépend notamment du président et, selon les statuts, des autres dirigeants habilités. Dans une SARL, elle relève du ou des gérants. Un associé non dirigeant peut recevoir une délégation, mais son accès ne découle pas simplement de sa participation au capital.
Avant de paramétrer votre compte bancaire entreprise en ligne, identifiez donc les personnes habilitées à engager la société, puis les tâches que chacune doit réellement accomplir. Faites vérifier la cohérence entre les statuts, les délégations et les conditions du prestataire.
Attention également aux limites internes : une règle inscrite dans un pacte d’associés n’empêche pas nécessairement une opération vis-à-vis d’un tiers. Pour sécuriser les paiements, elle doit aussi se traduire par des restrictions effectivement applicables sur le compte.
Construire une matrice de droits
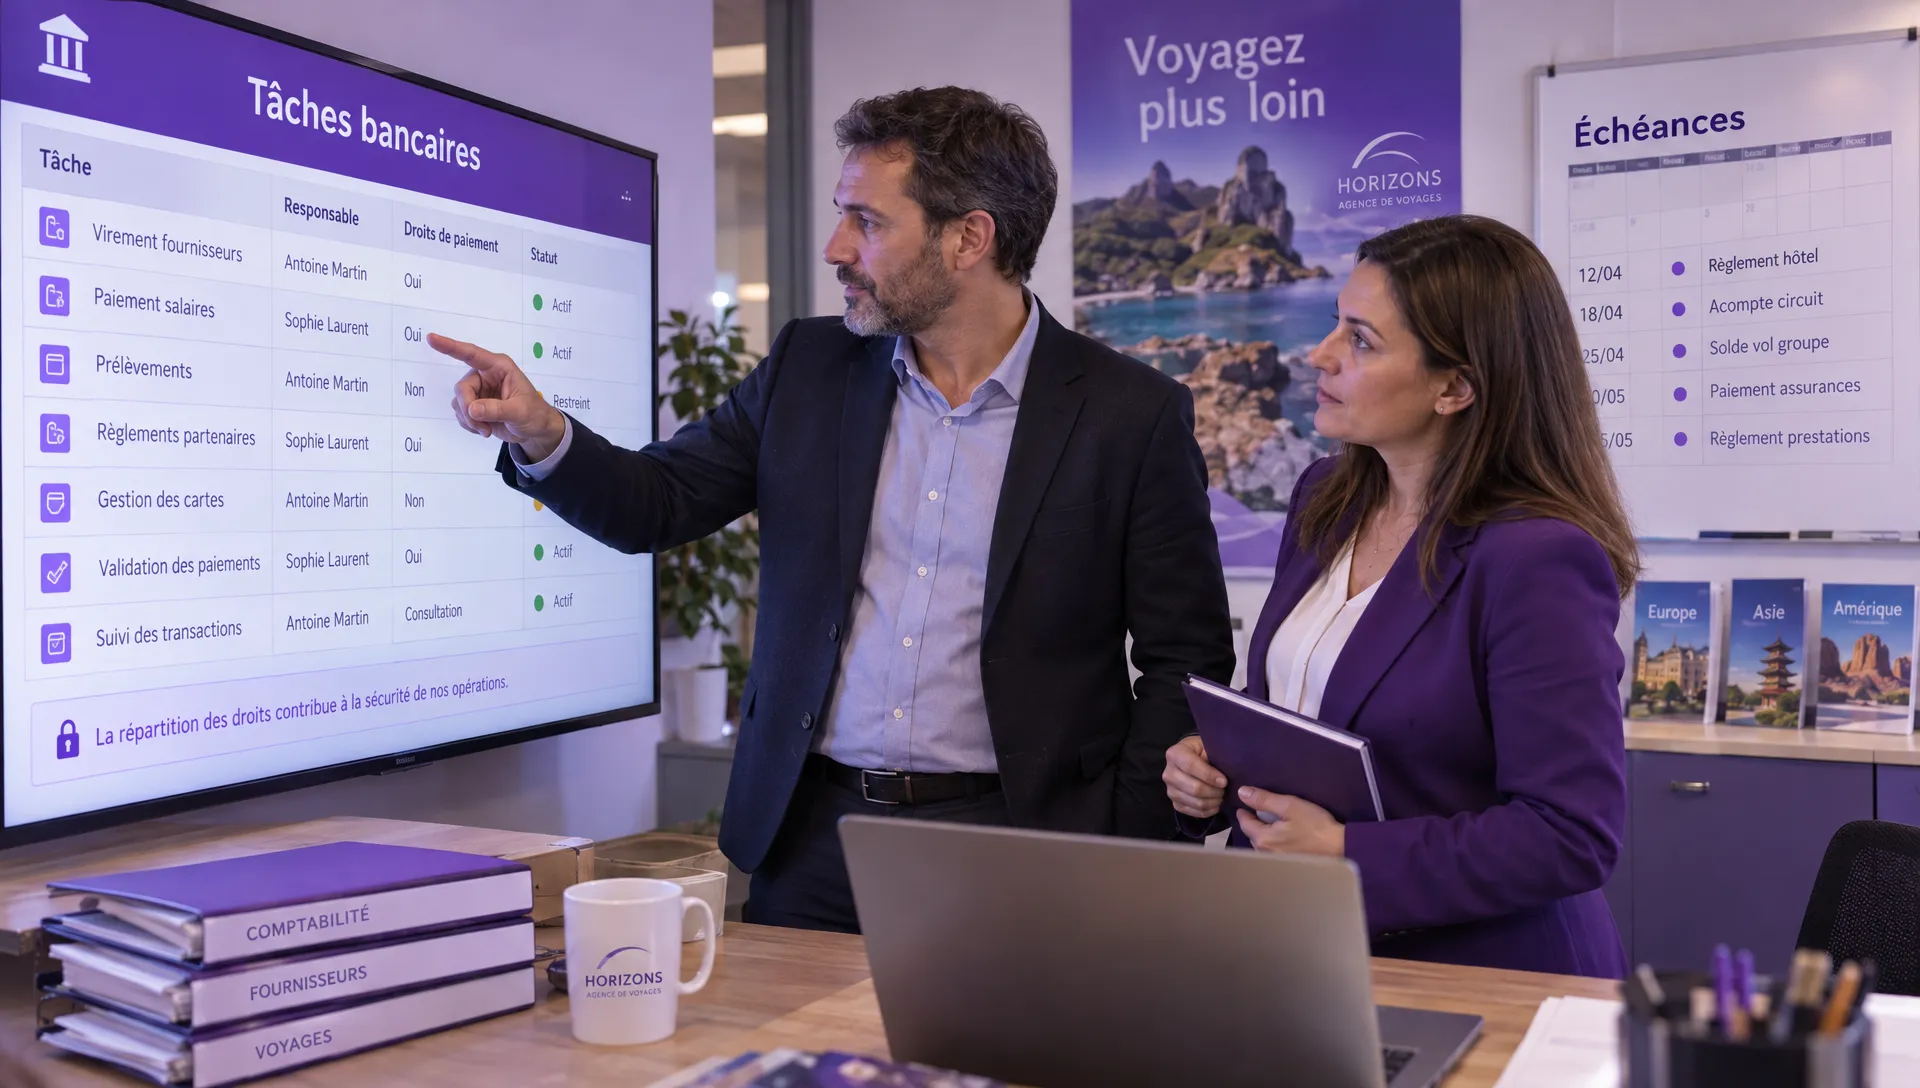
Évitez le choix binaire entre « aucun accès » et « administrateur complet ». Décomposez plutôt les opérations selon les responsabilités de chacun.
| Action |
Organisation possible à adapter |
Point à vérifier |
| Consulter les opérations |
Accès des deux associés |
Visibilité sur tous les comptes concernés |
| Préparer un virement fournisseur |
Associé chargé de la production |
Distinction entre préparation et validation |
| Valider une dépense importante |
Intervention des deux associés |
Double validation réellement disponible |
| Utiliser une carte |
Porteur nominativement autorisé |
Plafond et restrictions applicables |
| Transmettre les données comptables |
Accès dédié au cabinet |
Consultation et export sans pouvoir de paiement |
Cette matrice constitue une proposition d’organisation, pas une description des fonctionnalités de tous les établissements. Demandez une démonstration des droits disponibles, notamment pour l’ajout d’un bénéficiaire et la modification des plafonds.
Vérifiez aussi qui peut modifier ces règles. Une double validation perd une partie de son intérêt si un administrateur peut la désactiver seul, sans notification ni contrôle complémentaire.
Préparer l’ouverture pendant la création de l’agence
Le dossier de votre compte bancaire entreprise en ligne doit présenter une activité compréhensible : types de voyages vendus, pays des fournisseurs, montants prévisionnels et répartition des responsabilités. Des flux internationaux importants dès le lancement méritent une explication, même si votre chiffre d’affaires reste modeste.
Selon l’établissement et l’avancement de la création, les justificatifs peuvent comprendre le projet de statuts ou les statuts signés, les pièces d’identité, le justificatif de domiciliation et les informations sur les bénéficiaires effectifs. Ces derniers comprennent notamment les personnes détenant plus de 25 % du capital ou des droits de vote, ainsi que celles exerçant un contrôle par d’autres moyens.
Pour constituer le capital, vérifiez séparément que le service proposé permet le dépôt auprès d’un dépositaire habilité et la délivrance de l’attestation nécessaire. La présence d’un IBAN ne signifie pas que le dépôt de capital est proposé. L’activation du compte courant et le déblocage des fonds suivent leur propre parcours.
Anticipez ces dépendances pour éviter que l’ouverture du compte retarde l’immatriculation. Désignez un associé responsable du dossier et faites relire les informations par l’autre : cela limite les incohérences entre statuts, déclarations et formulaires.
Séparer encaissements, engagements et trésorerie disponible
Le solde bancaire ne représente pas votre budget libre
Une agence peut afficher un solde confortable tout en devant régler prochainement des hôtels, un transporteur et plusieurs remboursements. Les acomptes clients ne correspondent donc pas automatiquement à de la trésorerie disponible pour financer le fonctionnement.
Dans votre compte bancaire entreprise en ligne, distinguez les flux liés aux dossiers voyageurs des apports des associés, des frais généraux et des prélèvements fiscaux ou sociaux. Cette séparation peut reposer sur des références et un suivi comptable. Elle n’impose pas nécessairement plusieurs comptes physiques.
Un apport en compte courant d’associé doit notamment être identifié comme tel. Ce n’est ni une vente de voyage ni une augmentation automatique du capital. Conservez les justificatifs et formalisez ses conditions avec votre conseil.
Enfin, l’organisation bancaire ne remplace pas les obligations propres aux opérateurs de voyages. L’immatriculation, la garantie financière et l’assurance de responsabilité civile professionnelle répondent à des exigences distinctes, présentées par Atout France sur son registre des opérateurs. Un sous-compte baptisé « fonds clients » ne constitue pas, à lui seul, une garantie financière réglementaire.
Calculer une réserve avant toute nouvelle dépense
Prenons un exemple fictif. Votre agence dispose de 18 000 € sur son compte. Elle doit régler 9 500 € de prestations, rembourser 1 500 € à des clients et conserver 2 000 € pour des charges déjà identifiées. Il reste 5 000 € avant prise en compte d’autres échéances et de votre marge de sécurité.
Ce calcul est plus utile qu’une simple lecture du solde. Il doit intégrer les paiements par carte encore en attente de débit, les encaissements non crédités et les échéances connues. Un remboursement demandé ne doit pas disparaître du prévisionnel sous prétexte qu’il n’a pas encore été exécuté.
Le compte bancaire entreprise en ligne fournit les opérations constatées ; votre prévisionnel ajoute les engagements qui ne sont pas encore débités. Actualisez-le chaque semaine au lancement, et plus souvent avant une période de départs chargée.
Attribuez la préparation de ce suivi à un associé et sa revue à l’autre. Le contrôle porte alors sur des chiffres et des justificatifs partagés, plutôt que sur la mémoire de chacun. Décidez aussi d’un niveau minimal de liquidités en dessous duquel toute dépense non indispensable doit être discutée.
Fixer des validations sans bloquer les départs
Les seuils doivent correspondre à votre activité. Une agence qui achète des billets à forte valeur ne peut pas reprendre les mêmes limites qu’une structure vendant surtout des excursions locales.
À titre d’exemple, vous pourriez autoriser certaines dépenses courantes jusqu’à 500 €, demander un contrôle du dossier entre 500 € et 3 000 €, puis prévoir une validation à deux au-delà. Ces montants sont illustratifs. Ajustez-les à votre panier moyen, à vos engagements et à votre trésorerie.
Vérifiez que votre compte bancaire entreprise en ligne permet d’appliquer les règles retenues, sans confondre plafond de carte, plafond de virement et circuit d’approbation. Si une fonction manque, documentez le contrôle compensatoire et ses limites. Un accord par courriel ne bloque pas techniquement un paiement non autorisé.
Un changement de coordonnées fournisseur doit déclencher un contrôle indépendant du montant. Appelez un interlocuteur déjà connu sur un numéro enregistré auparavant, plutôt que sur celui indiqué dans le message annonçant le nouvel IBAN.
Pour les urgences, définissez une procédure précise : motif accepté, justificatif attendu, personne à joindre et contrôle après exécution. L’urgence ne doit jamais conduire à partager un mot de passe ou un code d’authentification. Chaque utilisateur conserve ses identifiants et son propre moyen d’authentification.
Prévoir les absences, le désaccord et le départ d’un associé
Une organisation à deux devient fragile si toutes les opérations exigent la présence simultanée des deux personnes. Avant les congés, vérifiez les échéances, les plafonds et les possibilités de délégation temporaire. Toute délégation doit rester nominative, limitée et révocable.
Prévoyez également les dépenses qui peuvent continuer en cas de désaccord : salaires, charges exigibles ou prestations déjà engagées, selon le cadre défini avec vos conseils. Une procédure bancaire ne résout pas un conflit entre associés, mais elle peut éviter qu’il paralyse immédiatement l’exploitation.
Lors d’un départ, la réorganisation du compte bancaire entreprise en ligne doit accompagner les formalités juridiques. Il faut notamment revoir les pouvoirs, désactiver les accès concernés, traiter les cartes et mettre à jour les interlocuteurs. Le changement de dirigeant et la suppression d’un accès utilisateur ne sont pas une seule et même opération.
Conservez enfin une fiche d’exploitation partagée : contacts du prestataire, procédure d’opposition, pièces utiles et calendrier des contrôles. Elle ne doit contenir ni mots de passe ni codes de secours accessibles sans protection.
Rapprocher chaque opération d’un dossier voyage
Le contrôle à deux devient beaucoup plus simple lorsqu’un paiement peut être relié à un dossier précis. Définissez dès le départ une référence commune entre votre logiciel métier, vos factures et vos libellés de paiement, dans les limites techniques des outils utilisés.
Pour un voyage vendu, vous devez pouvoir retrouver les encaissements du client, les règlements fournisseurs, les éventuels remboursements et les frais associés. Le rapprochement sert autant à comprendre la marge du dossier qu’à expliquer un écart bancaire.
Reliez donc les opérations du compte bancaire entreprise en ligne à vos pièces comptables sans attendre la clôture mensuelle. Un encaissement par carte peut être crédité après déduction de frais : son montant net ne correspond alors pas directement au montant facturé. Les contestations de paiement doivent aussi être suivies séparément.
Pour les paiements fournisseurs par carte virtuelle, lorsque ce moyen est proposé et accepté, documentez l’affectation au dossier ainsi que le justificatif attendu. Une carte ne remplace pas une facture.
Évitez d’insérer des données sensibles dans les libellés : une référence interne suffit généralement, sans numéro de passeport ni détail médical du voyageur. Donnez au cabinet comptable un accès adapté à sa mission et vérifiez les exports disponibles. Chaque fin de mois, les deux associés peuvent revoir les opérations sans justificatif, les remboursements en attente et les écarts non résolus.
Vérifier les coûts, les limites et le statut du prestataire
Le bon budget ne se résume pas à l’abonnement affiché. Chiffrez un mois représentatif avec deux utilisateurs, les cartes nécessaires, les virements fournisseurs, les opérations internationales et les encaissements. Vérifiez les frais éventuels de change, de remboursement et de services supplémentaires.
Les restrictions opérationnelles comptent autant que les prix. Si votre agence accepte des chèques ou des espèces, assurez-vous de disposer d’un circuit de remise réellement utilisable. Tous les services en ligne ne permettent pas ces dépôts. De même, un IBAN français ne garantit ni découvert autorisé ni financement de trésorerie.
Avant de confier vos flux à un compte bancaire entreprise en ligne, identifiez l’entité qui fournit effectivement le service. Une marque commerciale peut s’appuyer sur un établissement partenaire. Vérifiez l’identité et les habilitations pertinentes dans REGAFI, le registre des agents financiers, puis demandez quel régime de protection s’applique aux fonds. La protection dépend du statut de l’établissement et du montage proposé.
Pour approfondir le choix du prestataire sans confondre ce choix avec votre organisation interne, examinez les critères d’une solution financière adaptée à une société de voyage à deux associés. Demandez surtout une confirmation écrite sur l’acceptation de votre activité et les pouvoirs disponibles.
Que faire en cas de refus d’ouverture ?
Commencez par vérifier si le dossier est refusé ou simplement incomplet. Des justificatifs supplémentaires sur l’origine des fonds, les bénéficiaires effectifs ou les pays concernés peuvent être demandés. Répondez avec des informations cohérentes et des documents lisibles.
En cas de refus, demandez une attestation écrite. Une société remplissant les conditions peut recourir à la procédure de droit au compte auprès de la Banque de France, notamment lorsqu’elle a son siège en France et ne dispose pas de compte de dépôt en France. La recevabilité dépend de sa situation et des pièces du dossier.
Cette procédure permet, dans le cadre prévu, la désignation d’un établissement et l’accès aux services bancaires de base gratuits. Elle ne garantit pas toutes les fonctions recherchées pour votre compte bancaire entreprise en ligne : double validation avancée, cartes multiples ou crédit ne sont pas automatiquement inclus.
Ne construisez donc pas votre calendrier commercial sur une ouverture supposée immédiate. Gardez une marge avant les premiers encaissements et n’utilisez pas les comptes personnels des associés comme solution de remplacement pour les flux de la société.
Questions fréquentes
Faut-il ouvrir un compte joint entre les deux associés ? Non. Pour une société, le compte est ouvert à son nom. Les associés disposent éventuellement de pouvoirs et d’accès nominatifs. Il ne s’agit pas d’un compte joint personnel.
Les deux associés doivent-ils valider chaque paiement ? Ce n’est pas une règle générale. L’organisation dépend des pouvoirs, des délégations et des possibilités du prestataire. Réservez les contrôles renforcés aux opérations sensibles pour ne pas bloquer les règlements courants.
Peut-on partager un seul accès pour réduire les frais ? Cette pratique compromet la traçabilité et la sécurité. Demandez des accès individuels et vérifiez leur coût. Vous devez pouvoir identifier qui a préparé, modifié ou validé chaque opération.
Un seul compte suffit-il pour lancer l’agence ? Cela peut suffire si les services correspondent à vos flux. L’essentiel est de suivre séparément les engagements clients, fournisseurs et charges. Multiplier les comptes sans règle de rapprochement peut rendre le pilotage plus difficile.
Organiser vos flux avec une solution dédiée au voyage
Avant de retenir votre compte bancaire entreprise en ligne, validez ensemble quatre points : qui peut agir, quelles opérations nécessitent un contrôle, quelle trésorerie reste disponible et comment chaque mouvement rejoint la comptabilité.
Elia Pay accompagne la gestion des paiements des agences de voyage avec une plateforme réunissant notamment un IBAN français, des cartes virtuelles, plusieurs moyens de paiement et des fonctionnalités de rapprochement bancaire. Pour votre projet à deux associés, faites préciser les habilitations disponibles, les plafonds et les modalités de fonctionnement. Vous pourrez ainsi confronter votre organisation réelle aux services proposés, sans supposer qu’un accès partagé ou une double validation sont inclus.
