Une carte bancaire virtuelle en ligne ne protège pas, à elle seule, contre une erreur de devise. Un hôtel facture en dollars, son portail propose un règlement en euros et votre compte est débité quelques jours plus tard : ces trois étapes peuvent produire des montants différents. Pour une petite agence de voyage, l’écart réduit directement la marge du dossier.
Dès la création de votre agence, adoptez une règle simple : identifier la devise facturée, vérifier la devise réellement débitée par le fournisseur puis contrôler le coût final sur votre compte. Voici comment appliquer cette méthode, du devis fournisseur au remboursement éventuel, sans confondre sécurité de paiement et maîtrise du change.
Distinguer les devises avant de payer un fournisseur
Le symbole « $ » ne suffit pas pour valider un règlement. Il peut désigner des dollars américains, canadiens ou australiens. Demandez un montant accompagné du code monétaire, comme USD, CAD ou AUD.
Trois informations doivent ensuite être distinguées :
| Information |
Ce qu’elle désigne |
Où la vérifier |
| Devise de facturation |
La monnaie dans laquelle le fournisseur établit sa facture |
Facture, contrat ou confirmation de réservation |
| Devise de transaction |
La monnaie dans laquelle le fournisseur présente le paiement par carte |
Dernier écran du paiement ou confirmation écrite |
| Devise du compte débité |
La monnaie dans laquelle votre compte enregistre la dépense |
Contrat du prestataire et relevé d’opérations |
Ces devises peuvent être identiques, mais ce n’est pas systématique. Une facture en USD peut ainsi être réglée en EUR si le fournisseur propose une conversion.
Une carte virtuelle n’est pas nécessairement multidevise. Son format dématérialisé ne renseigne ni sur les monnaies acceptées ni sur les frais de conversion.
Préparer une carte bancaire virtuelle en ligne pour un achat en devises
Avant d’émettre la carte, confirmez les conditions du paiement avec le fournisseur et votre prestataire. L’objectif n’est pas seulement de disposer d’un plafond suffisant : il faut savoir à quoi ce plafond correspond.
Vérifier la monnaie du plafond
Un plafond de 1 000 EUR n’équivaut pas à une autorisation garantie de 1 000 USD. Si votre outil exprime les limites en euros, une opération étrangère peut être évaluée dans cette monnaie selon les règles du prestataire. Les frais peuvent également affecter le solde disponible, selon leur mode de prélèvement.
Demandez donc dans quelle devise la limite est définie et comment une transaction étrangère est contrôlée. Si une marge de sécurité est nécessaire, faites-la valider en interne et limitez-la au besoin réel. Relever largement le plafond ne corrige pas une devise mal sélectionnée.
Faire confirmer le montant à débiter
Pour un fournisseur payé à distance, obtenez une confirmation écrite du montant, de la devise et du calendrier de prélèvement. Précisez si la carte sert à régler un acompte, un solde ou seulement à garantir la réservation.
Ces contrôles complètent les réglages de plafond, de validité et de référence dossier. Ici, le point décisif reste la concordance entre l’accord commercial et la monnaie présentée au paiement.
Conversion au paiement : comparer le montant, pas seulement la devise
Un portail hôtelier peut afficher : « Payer 1 000 USD ou 960 EUR ». La seconde option paraît rassurante puisque votre agence tient ses comptes en euros. Elle implique pourtant que le fournisseur ou son prestataire réalise la conversion, avec son propre taux.
Lorsqu’elle relève de la conversion dynamique de devises, souvent appelée DCC, cette proposition doit être comparée au coût d’un paiement dans la monnaie d’origine. Choisir l’euro n’est pas une garantie d’économie. À l’inverse, payer en monnaie locale n’est pas automatiquement moins cher : tout dépend des conditions applicables.
Pour chaque carte bancaire virtuelle en ligne utilisée à l’étranger, vérifiez :
- Le montant et la devise affichés juste avant validation.
- Le taux proposé lorsque le fournisseur convertit lui-même le paiement.
- Les frais de change et les éventuels frais de transaction internationale prévus par votre prestataire.
- Le caractère ferme ou seulement indicatif du montant annoncé en euros.
Si le fournisseur facture en EUR alors que son établissement se trouve hors de France, ne concluez pas non plus à l’absence de frais. Certains contrats distinguent conversion monétaire et transaction internationale.
Conservez la confirmation du choix effectué. Si le fournisseur prélève ensuite une autre monnaie, ce justificatif aidera à documenter la demande d’explication.
Chiffrer l’écart avant de confirmer la marge du dossier
Au moment de construire un voyage, le taux utilisé pour estimer le coût fournisseur n’est pas nécessairement celui du règlement. Il faut séparer le budget prévisionnel du coût constaté.
Voici un exemple fictif, sans lien avec les tarifs d’Elia ou d’un autre prestataire. Une prestation coûte 1 000 USD. Le budget retient 0,92 EUR pour 1 USD, mais le règlement intervient à 0,94 EUR, avec une commission hypothétique de 2 % sur le montant converti.
| Élément |
Calcul |
Montant |
| Budget fournisseur initial |
1 000 × 0,92 |
920,00 EUR |
| Montant converti au règlement |
1 000 × 0,94 |
940,00 EUR |
| Commission hypothétique |
940 × 2 % |
18,80 EUR |
| Coût final |
940 + 18,80 |
958,80 EUR |
| Écart par rapport au budget |
958,80 − 920 |
38,80 EUR |
Le suivi d’une carte bancaire virtuelle en ligne doit donc intégrer le montant converti et les frais, pas uniquement le prix indiqué sur la facture étrangère.
Les cours de référence publiés par la Banque centrale européenne constituent un repère indépendant. Ils ne garantissent toutefois pas le taux appliqué à votre paiement. Pour établir votre prévision, utilisez les conditions de votre prestataire et identifiez clairement les hypothèses encore incertaines.
Autorisation et débit : ne pas confondre montant réservé et coût final
Une autorisation n’est pas toujours un paiement définitif
Un hôtel peut demander une autorisation avant d’encaisser la prestation. Cette étape peut immobiliser une partie du disponible sans constituer encore un débit définitif.
Lorsqu’une conversion intervient, le montant affiché à l’autorisation peut différer du montant finalement comptabilisé. La date de traitement, le montant effectivement présenté par le fournisseur et les règles de conversion du prestataire peuvent expliquer cet écart.
Ne modifiez donc pas immédiatement le coût définitif du dossier sur la seule base d’une opération « en attente ». Conservez le montant prévisionnel puis rapprochez-le du débit comptabilisé. Pour une jeune agence disposant de peu de trésorerie, suivez aussi les autorisations encore actives : elles peuvent réduire les sommes disponibles pour d’autres fournisseurs.
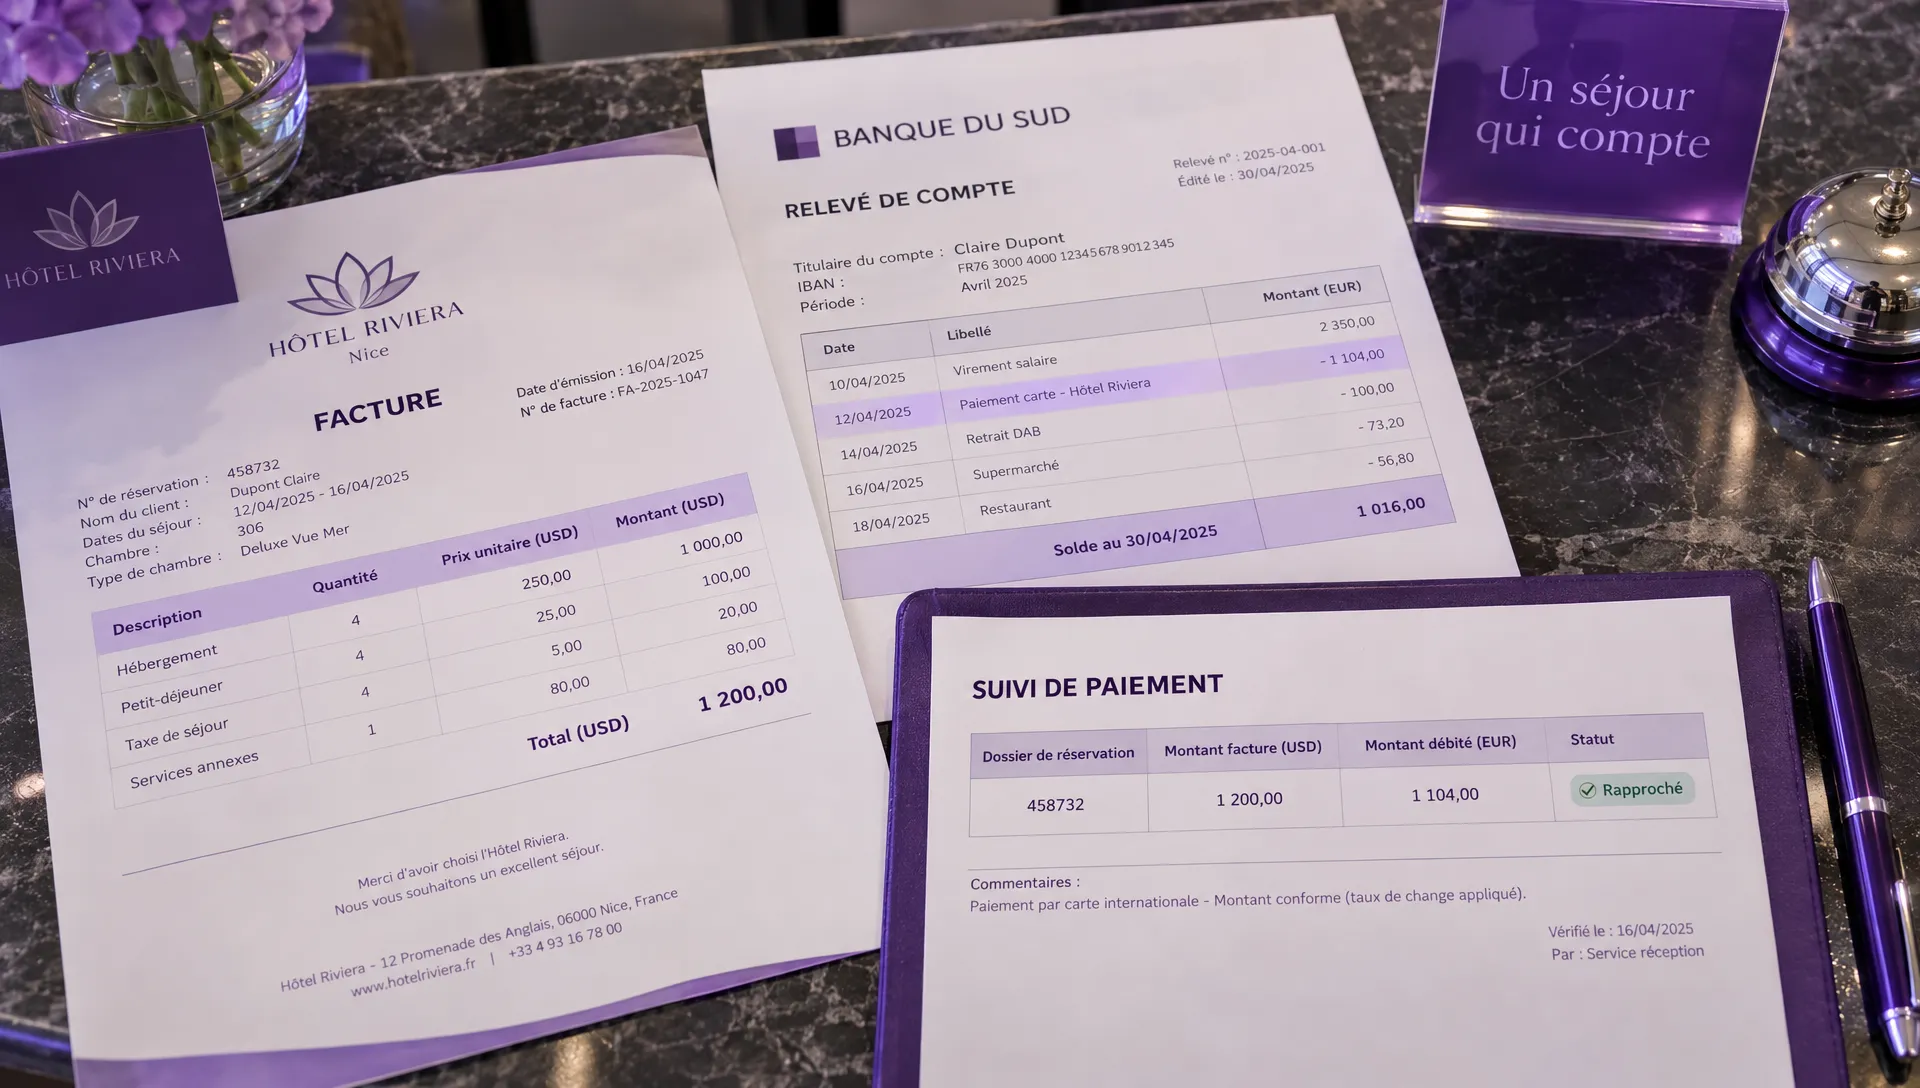
Un écart de montant n’est pas toujours une erreur de change
Avant de contester, vérifiez si le fournisseur a ajouté une taxe, modifié le nombre de nuitées ou prélevé plusieurs prestations. Comparez d’abord les montants dans la devise d’origine.
Si la facture prévoit 1 000 USD et que le fournisseur présente 1 050 USD, le problème précède la conversion. Si les deux montants sont bien de 1 000 USD, examinez alors le taux et les frais. Cette distinction évite de demander à votre prestataire de paiement de résoudre un désaccord commercial avec l’hôtel.
Traiter les remboursements sans attendre le même montant en euros
Un remboursement de 1 000 USD ne recrédite pas nécessairement la somme en euros initialement débitée. Selon les modalités du prestataire, une nouvelle conversion peut intervenir à un taux différent. Les frais initiaux peuvent aussi ne pas être restitués.
Avec une carte bancaire virtuelle en ligne, vérifiez également la procédure applicable lorsque la carte a expiré ou a été désactivée. Ne supposez ni que le remboursement sera impossible ni qu’il arrivera automatiquement sans suivi. Demandez au prestataire comment il rattache ce crédit au compte d’origine.
Conservez l’avoir fournisseur, sa devise et sa date d’émission. Attendez ensuite le crédit comptabilisé pour calculer l’écart réel. Si le fournisseur propose de rembourser dans une autre monnaie que celle du paiement, faites préciser le montant et les conditions avant d’accepter.
En cas d’annulation, distinguez toujours la retenue commerciale, les frais non remboursés et l’effet du change. Les regrouper dans une seule ligne empêche de comprendre le coût du dossier.
Rapprocher facture, transaction et relevé bancaire
Le contrôle devient plus simple lorsque chaque dossier contient les mêmes informations : référence de réservation, montant facturé en devise, montant présenté au paiement, date du débit, montant comptabilisé et frais identifiables.
Une ligne de suivi peut prendre cette forme : « Hôtel Lisbonne, dossier AV-042, facture 1 000 USD, transaction 1 000 USD, débit 940 EUR, frais 18,80 EUR ». Cet exemple reprend les hypothèses fictives précédentes. La référence dossier sert à relier les documents, sans conserver les données sensibles de la carte dans un tableur partagé.
Pour chaque carte bancaire virtuelle en ligne, le rapprochement doit permettre de répondre à deux questions distinctes : le fournisseur a-t-il prélevé ce qui était convenu et le prestataire a-t-il appliqué les conditions prévues ?
Prévoyez un contrôle après comptabilisation, puis un second lorsqu’un remboursement est attendu. Dans une petite équipe, une autre personne peut vérifier les paiements inhabituels ou les écarts dépassant un seuil défini par l’agence. Faites valider avec votre comptable le traitement des frais et des différences de change, plutôt que de modifier la facture fournisseur pour la faire correspondre au débit.
Dès la création de l’agence, séparer encaissements clients et achats fournisseurs
Le paiement reçu du voyageur et le règlement de l’hôtel sont deux opérations différentes. Encaisser le client en euros ne fixe pas le coût d’un fournisseur payable plus tard en dollars.
Dans votre accompagnement à la création d’agence de voyage, prévoyez donc deux circuits de contrôle. Le premier concerne les encaissements, leurs frais et leurs remboursements. Le second concerne les achats fournisseurs, leurs devises et leur rapprochement par dossier.
Pour comprendre le premier circuit, ce guide de Stripe consacré aux paiements en ligne des entreprises présente notamment les encaissements et la prévention de la fraude. Il ne remplace pas l’examen des conditions de votre carte fournisseur.
Au moment de choisir votre solution, comparez les devises acceptées, les frais, les justificatifs disponibles et le traitement des remboursements. Les points à contrôler avant de choisir une banque en ligne avec carte virtuelle complètent cette analyse. Une émission de carte gratuite ne signifie pas que les paiements étrangers le sont aussi.
Questions fréquentes
Peut-on payer dans toutes les devises avec une carte virtuelle ? Non, cela dépend du prestataire, du réseau de paiement, du fournisseur et des restrictions applicables. Avant d’utiliser une carte bancaire virtuelle en ligne pour une nouvelle destination, confirmez la devise acceptée et les éventuels frais. Le caractère virtuel de la carte ne garantit pas une couverture mondiale.
Faut-il toujours refuser la conversion proposée par le fournisseur ? Comparez son montant total avec le coût estimé d’un paiement dans la monnaie d’origine. Vérifiez le taux, les commissions et les frais éventuellement applicables dans les deux cas. Sans ces éléments, l’affichage d’un montant en euros ne suffit pas à établir quelle option coûte le moins cher.
Que faire si la mauvaise devise a déjà été débitée ? Conservez la facture, la confirmation de paiement et le relevé. Demandez au fournisseur la devise effectivement présentée, puis faites vérifier la conversion par votre prestataire. Si une annulation suivie d’un nouveau paiement est envisagée, confirmez d’abord les frais et le calendrier de remboursement pour éviter un double besoin de trésorerie.
Structurer vos paiements fournisseurs avec Elia
Elia propose une gestion unifiée des paiements pour les agences de voyage, avec un IBAN français, des cartes virtuelles et des fonctions facilitant le rapprochement bancaire. Pour préparer votre organisation, présentez vos besoins de paiement à Elia : monnaies facturées, fréquence des achats et délais fournisseurs. Faites confirmer les conditions de change et de remboursement applicables à votre usage avant vos premiers règlements.
