Derrière la recherche « compte dépôt », un créateur d’agence de voyage doit distinguer trois besoins : déposer son capital social, encaisser ses clients et régler ses fournisseurs. Une même offre ne répond pas nécessairement aux trois. Le choix ne se résume donc ni au prix mensuel ni à la présence d’un IBAN français.
Un compte bancaire peut être nécessaire pour certains services, tandis qu’un compte de paiement peut convenir à la gestion quotidienne de l’agence. Les deux peuvent aussi être complémentaires. Pour choisir, examinez le statut du prestataire, la protection des fonds et les opérations réellement disponibles, sans confondre ces protections avec la garantie financière du tourisme.
Comprendre les comptes proposés à une agence en création
Le compte de dépôt bancaire
Un compte de dépôt reçoit des fonds auprès d’un établissement de crédit et permet de les utiliser selon la convention signée. Pour une agence, il peut servir aux virements clients, aux règlements fournisseurs et aux prélèvements de charges.
Dans le langage courant, l’expression « compte courant professionnel » désigne souvent ce compte d’activité. Les appellations commerciales ne suffisent toutefois pas à connaître les services inclus : chéquier, carte, dépôts d’espèces ou découvert dépendent du contrat et des décisions de la banque.
Il ne faut pas non plus le confondre avec un dépôt à terme, destiné à placer une somme pour une durée convenue, ni avec un livret d’épargne.
Le compte de paiement
Un compte de paiement sert à exécuter des opérations de paiement. Il peut notamment être proposé par un établissement de paiement, directement ou par l’intermédiaire d’un agent.
Une banque peut également tenir un compte de paiement : les deux notions ne s’opposent donc pas strictement sur le plan juridique. Dans cet article, la comparaison porte sur une offre bancaire de dépôt et une offre de paiement non bancaire. Le statut de l’établissement qui tient les fonds compte davantage que le nom de l’application.
« Compte dépôt » ou compte de paiement : comparer les services utiles
Pour une petite agence indépendante, la différence se mesure d’abord dans les opérations à réaliser dès les premières ventes.
| Besoin de l’agence |
Compte de dépôt bancaire |
Compte de paiement non bancaire |
| Recevoir des virements clients |
Généralement possible, selon la convention |
Généralement possible, selon l’offre |
| Régler les fournisseurs par virement ou carte |
Selon les moyens de paiement souscrits |
Selon les moyens de paiement proposés |
| Déposer des chèques ou des espèces |
Possible si la banque et le contrat le permettent |
Souvent non proposé, à vérifier |
| Déposer le capital social |
Possible auprès d’une banque proposant ce service |
Pas automatiquement, un partenaire habilité peut intervenir |
| Obtenir un crédit ou un découvert |
Soumis à l’accord de la banque |
Aucun crédit bancaire inhérent au compte |
| Protéger les fonds en cas de défaillance |
Garantie des dépôts pour les dépôts et déposants éligibles |
Dispositif de protection des fonds à examiner selon le montage |
Un IBAN français ne prouve ni que le prestataire est une banque ni que tous les services bancaires sont disponibles. Vérifiez aussi les plafonds de paiement, les virements internationaux et les devises acceptées.
Enfin, recevoir des virements et accepter des paiements par carte sont deux services différents. Pour encaisser les cartes de vos voyageurs, examinez le contrat d’acceptation, les délais de versement et les éventuelles retenues de sécurité.
Dépôt de capital : traiter cette formalité avant les paiements courants
Si vous créez une SAS, une SASU, une SARL ou une EURL, le dépôt des apports en numéraire fait partie des formalités de constitution. Il s’effectue auprès d’un dépositaire habilité, notamment une banque ou un notaire, qui remet l’attestation nécessaire au dossier d’immatriculation.
L’ouverture d’un compte de paiement standard ne vaut pas attestation de dépôt de capital. Certaines offres donnent accès à ce service par l’intermédiaire d’un partenaire. Demandez qui reçoit les fonds, qui délivre l’attestation et comment le capital sera débloqué après l’immatriculation.
Le compte de dépôt utilisé au démarrage et la solution retenue pour les paiements quotidiens ne doivent pas forcément être les mêmes. Vous pouvez envisager une autre organisation après la création, sous réserve des contrats et des contraintes de transfert.
En entreprise individuelle, il n’existe pas de capital social à déposer. Les obligations relatives au compte utilisé pour l’activité doivent alors être examinées selon votre situation.
Pour replacer cette étape dans l’ensemble du projet, le guide de création d’une agence de voyage présente les autres démarches à coordonner. Le choix du compte doit avancer en parallèle de la structure juridique, de l’assurance et de la garantie financière.
Protection des fonds : trois mécanismes à ne pas confondre
La garantie des dépôts bancaires
Pour un compte de dépôt bancaire éligible, la protection du FGDR couvre en principe jusqu’à 100 000 € par déposant et par établissement, tous comptes éligibles confondus dans cet établissement. Les entreprises peuvent en bénéficier sous réserve des exclusions prévues par le dispositif.
Deux comptes auprès du même établissement ne doublent donc pas automatiquement la couverture. Le Fonds de Garantie des Dépôts et de Résolution détaille les bénéficiaires, les exclusions et les modalités de protection. Si une banque relève d’un autre pays européen, identifiez le système de garantie compétent.
La protection des fonds d’un établissement de paiement
Les établissements de paiement sont soumis à des obligations de protection des fonds reçus pour les paiements, notamment par séparation des fonds ou par assurance ou garantie comparable, selon le dispositif applicable.
Cette protection ne doit pas être présentée comme l’équivalent automatique d’une garantie individuelle de 100 000 €. Demandez une explication écrite du mécanisme, de l’établissement qui conserve les fonds et des modalités de restitution en cas de défaillance.
Vous pouvez vérifier l’identité et les habilitations des acteurs concernés dans REGAFI, le registre des agents financiers. Contrôlez la raison sociale indiquée au contrat, pas seulement la marque commerciale.
La garantie financière propre au tourisme
Si votre activité relève du régime des opérateurs de voyages et de séjours, l’immatriculation auprès d’Atout France suppose notamment une garantie financière et une assurance de responsabilité civile professionnelle adaptées.
La garantie financière vise, dans le cadre légal applicable, le remboursement des avances concernées et le rapatriement si nécessaire en cas de défaillance. Ni un solde bancaire positif ni la protection d’un compte de paiement ne la remplacent. Le montant de la garantie financière d’une agence de voyage doit donc être étudié séparément du choix du compte.
Partir des flux de voyage plutôt que du solde affiché
Le meilleur compte de dépôt ou de paiement est celui qui correspond à vos flux réels. Une agence qui vend des forfaits plusieurs mois avant le départ n’a pas les mêmes besoins qu’une structure rémunérée principalement à la commission.
Prenons un exemple fictif : votre agence reçoit 12 000 € d’acomptes clients et verse 9 000 € à ses fournisseurs. Hors frais et autres opérations, il reste 3 000 € sur le compte. Cette somme n’est pas nécessairement une marge disponible : des soldes fournisseurs, remboursements ou charges peuvent encore être dus.
Votre organisation doit permettre de rattacher chaque encaissement à un dossier et chaque décaissement à un fournisseur. Sans ce suivi, un solde créditeur peut masquer une échéance difficile à financer.
Distinguez aussi le solde comptable du montant effectivement utilisable. Des opérations en attente, autorisations de carte ou sommes retenues par un prestataire d’encaissement peuvent modifier la disponibilité immédiate. Pour les chèques, un crédit en compte peut rester soumis à leur encaissement effectif.
Demandez enfin comment sont exportés les mouvements vers votre comptabilité ou votre logiciel métier. À volume égal, un rapprochement simple peut éviter davantage de travail qu’une faible économie sur l’abonnement.
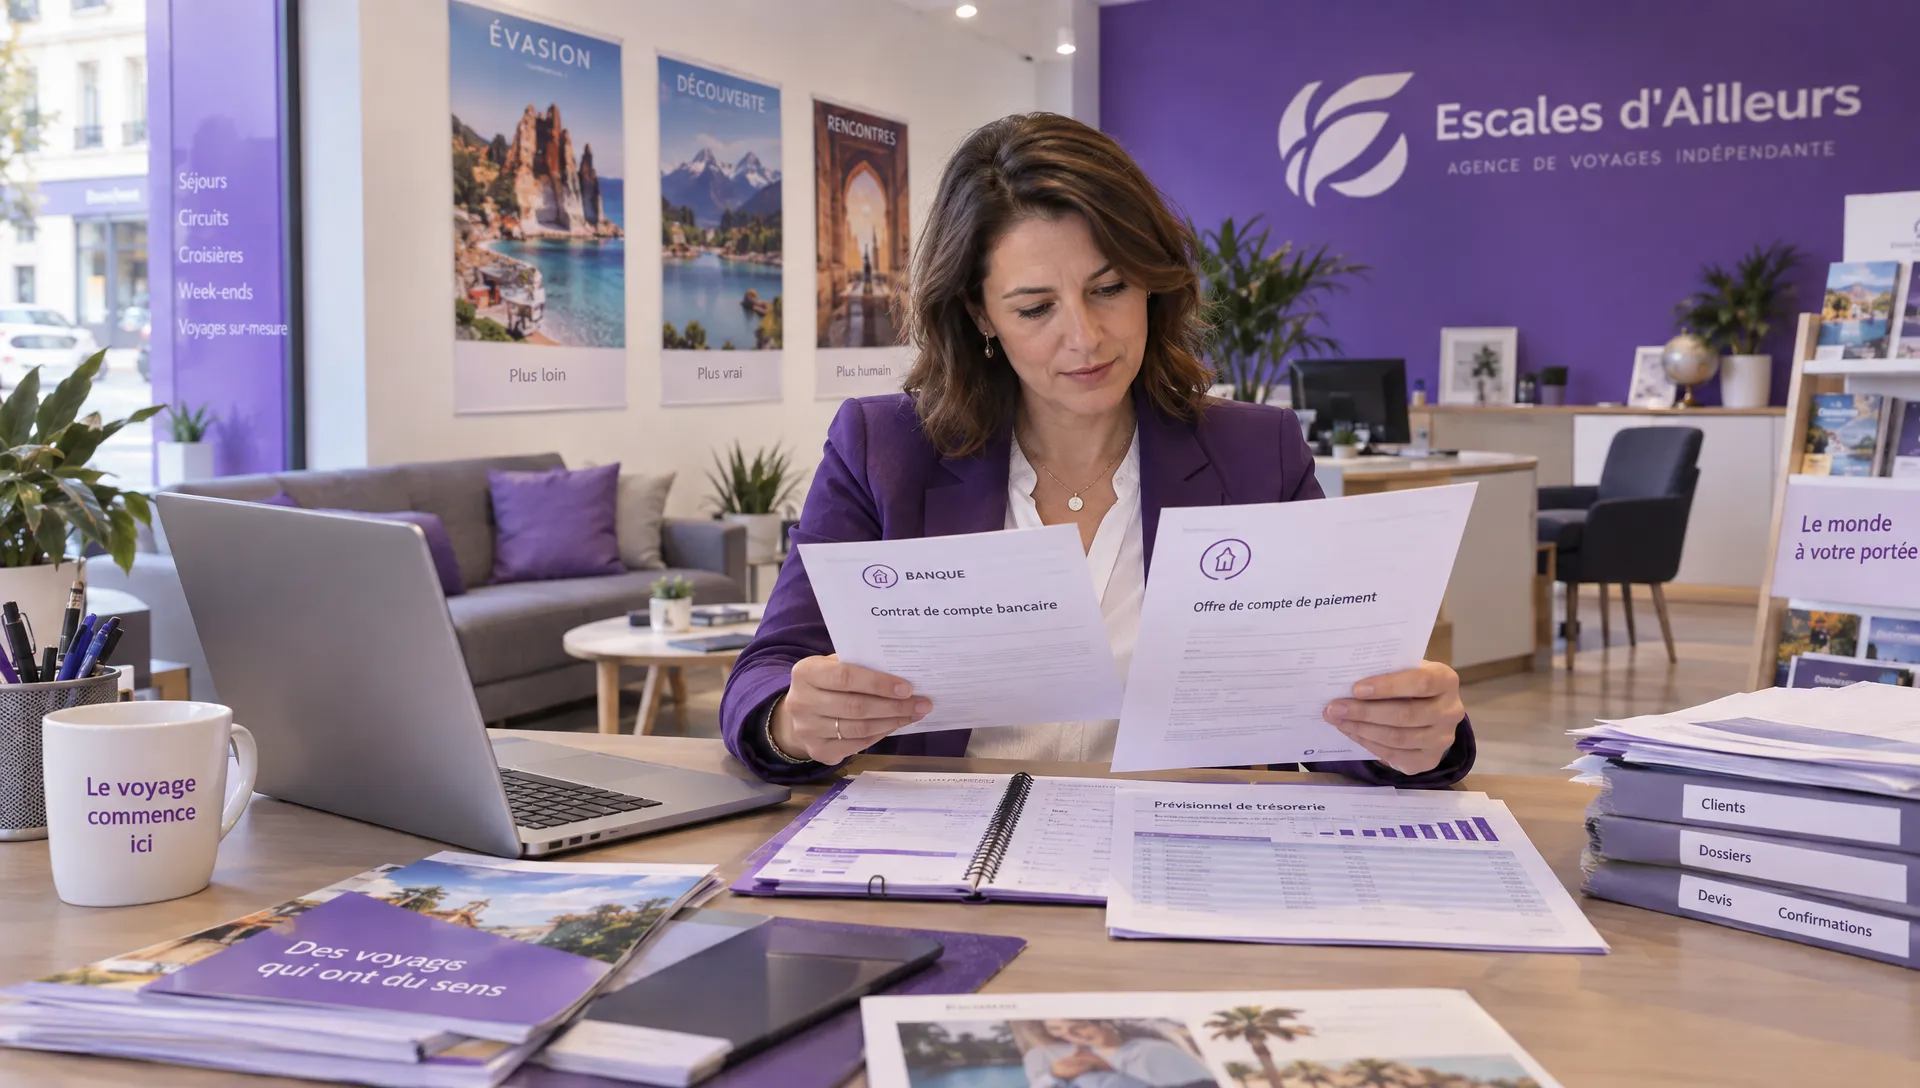
Quelle organisation choisir pour votre agence ?
Une banque si vos opérations exigent ses services
Un compte de dépôt bancaire constitue une option cohérente si vous prévoyez des remises régulières de chèques, des dépôts d’espèces ou une demande de financement. Vérifiez cependant que l’offre choisie comprend bien ces services.
La présence d’une agence physique ne garantit pas l’acceptation de tous les dépôts. Demandez les frais de remise, les délais de traitement et les justificatifs attendus. Pour le financement, obtenez une réponse distincte : ouvrir un compte ne donne pas droit à un découvert.
Une solution de paiement si vos flux sont surtout numériques
Si vos clients règlent à distance et que vos fournisseurs sont payés par virement ou carte, une solution de paiement peut être adaptée. La valeur se situe alors dans la gestion des opérations : rapprochement, cartes virtuelles, suivi des paiements et intégration aux outils touristiques.
Vérifiez les plafonds par opération et par jour. Une limite acceptable en phase de lancement peut bloquer le règlement d’un groupe ou d’un fournisseur important. Les cartes virtuelles servent à payer : leur présence ne signifie pas que l’offre permet aussi d’encaisser les cartes clients.
Deux comptes si chaque outil remplit une fonction précise
Associer un compte de dépôt à une plateforme de paiement peut répondre à des besoins différents : services bancaires d’un côté, pilotage des règlements de l’autre.
Cette organisation n’est utile que si elle reste lisible. Elle ajoute des frais éventuels, des transferts et un rapprochement supplémentaire. Définissez où arrivent les encaissements, quel compte règle les fournisseurs et quel solde doit rester disponible pour les charges. Deux comptes mal coordonnés peuvent compliquer la trésorerie plutôt que la sécuriser.
Les vérifications à faire avant de signer
Comparez les offres sur un mois d’activité prévisionnel, pas uniquement sur leur abonnement. Intégrez les virements, cartes, conversions de devises, frais d’encaissement et éventuels frais de rejet. Pour une agence en création, testez aussi un mois de forte activité : le coût et les limites peuvent changer avec le volume.
Avant de retenir un compte de dépôt ou une offre de paiement, obtenez des réponses écrites sur ces points :
- Identité des intervenants : établissement teneur du compte, prestataire contractuel et partenaires éventuels.
- Création de la société : disponibilité du dépôt de capital, dépositaire et conditions de déblocage.
- Protection des fonds : mécanisme applicable, exclusions et procédure en cas de défaillance.
- Opérations touristiques : pays, devises, plafonds et délais compatibles avec vos fournisseurs.
- Encaissements et remboursements : moyens acceptés, délais de versement, contestations et retenues possibles.
- Gestion quotidienne : exports comptables, références de dossiers, accès collaborateurs et procédure de clôture.
Préparez également les pièces demandées pour l’entrée en relation : identité des dirigeants, bénéficiaires effectifs, activité prévue et origine des fonds. Un dossier clair aide le prestataire à comprendre vos flux, sans garantir son acceptation ni un délai d’ouverture précis.
Questions fréquentes
Peut-on gérer une agence uniquement avec un compte de paiement ? C’est envisageable pour les opérations courantes si les services, plafonds et conditions contractuelles correspondent à l’activité. Cela ne dispense pas de traiter séparément le dépôt de capital éventuel, la garantie financière et les autres obligations de création.
Peut-on avoir deux comptes professionnels ? Oui, une agence peut disposer de plusieurs comptes. Il faut comptabiliser leurs mouvements et les transferts internes correctement. Vérifiez aussi les frais cumulés et la répartition des fonds : multiplier les comptes auprès d’un même établissement ne multiplie pas automatiquement la garantie des dépôts.
Quelle somme peut-on déposer en espèces ? Il n’existe pas de plafond commercial unique applicable à toutes les banques et à tous les comptes professionnels. L’acceptation dépend du contrat, des limites de l’établissement et des contrôles réglementaires. Des justificatifs sur l’origine des fonds peuvent être demandés. Distinguez ces dépôts des plafonds légaux applicables aux paiements en espèces des clients.
Un compte de dépôt suffit-il pour obtenir la garantie financière tourisme ? Non. L’ouverture du compte et l’obtention de la garantie sont deux démarches distinctes. Le garant analyse le dossier selon ses conditions et peut demander des documents financiers ou des sûretés. Un compte ouvert ne préjuge pas de sa décision.
Choisir un outil adapté aux paiements de votre future agence
Une fois vos besoins bancaires et vos formalités de constitution identifiés, évaluez la gestion quotidienne des paiements. Elia Pay propose une plateforme dédiée aux agences de voyage, avec gestion unifiée des paiements, IBAN français, cartes virtuelles, rapprochement bancaire et intégration avec des logiciels du tourisme.
Pour déterminer si cette organisation complète ou remplace utilement votre solution actuelle, présentez votre projet d’agence à Elia Pay. Appuyez la comparaison sur vos volumes prévus, vos fournisseurs et vos moyens d’encaissement. Faites confirmer les services inclus, les conditions tarifaires et le dispositif de protection des fonds avant de vous engager.
