Choisir une offre « carte bancaire banque en ligne » pour payer vos fournisseurs étrangers ne se résume pas à chercher une carte sans cotisation. Pour une agence de voyage indépendante, le bon choix dépend aussi du coût du change, des plafonds disponibles, de l’acceptation chez les prestataires et du suivi comptable.
Dès la création de votre agence, ces paramètres peuvent peser sur votre marge et votre trésorerie. Une carte adaptée aux achats personnels n’est pas forcément adaptée au règlement d’un hôtel, d’un réceptif ou de plusieurs réservations de groupe. Voici comment comparer les offres à partir de vos opérations réelles.
Partir des besoins de votre future agence
Avant de comparer les tarifs, construisez un scénario de paiement sur un mois représentatif. Identifiez les pays de vos fournisseurs, leurs devises de facturation et le montant de vos plus grosses échéances. Une agence qui vend principalement des séjours européens n’aura pas les mêmes besoins qu’un spécialiste des circuits aux États-Unis.
Distinguez également les règlements à distance des dépenses effectuées sur place. Payer un acompte hôtelier depuis votre bureau, garantir une location de véhicule et régler un restaurant pendant un voyage de repérage sont trois usages différents.
Votre comparaison doit notamment préciser :
- Les montants à régler : dépenses mensuelles habituelles et pic de paiement avant un départ de groupe.
- Les devises utilisées : euros, dollars ou autres monnaies facturées par vos partenaires.
- Les modalités d’acceptation : carte physique, carte virtuelle, virement ou lien de paiement.
- Les besoins de suivi : justificatifs, référence du dossier voyage et rapprochement avec la comptabilité.
Ce travail complète les étapes de votre projet de création d’agence de voyage. Une offre « carte bancaire banque en ligne » doit répondre à ces besoins professionnels, pas seulement afficher un tarif d’entrée attractif.
Calculer le coût réel des paiements internationaux
Séparer abonnement, commission et conversion
Le coût d’une carte comprend plusieurs éléments qui ne figurent pas toujours au même endroit dans la grille tarifaire. Examinez la cotisation, les commissions sur les paiements en devises, les éventuels frais fixes et les conditions du taux de conversion.
Une mention « sans frais à l’étranger » mérite donc une lecture attentive. Elle peut concerner certains pays, certaines devises ou un volume limité. Vérifiez aussi les éventuelles majorations selon le jour de conversion et les frais liés aux retraits, si vos déplacements en nécessitent.
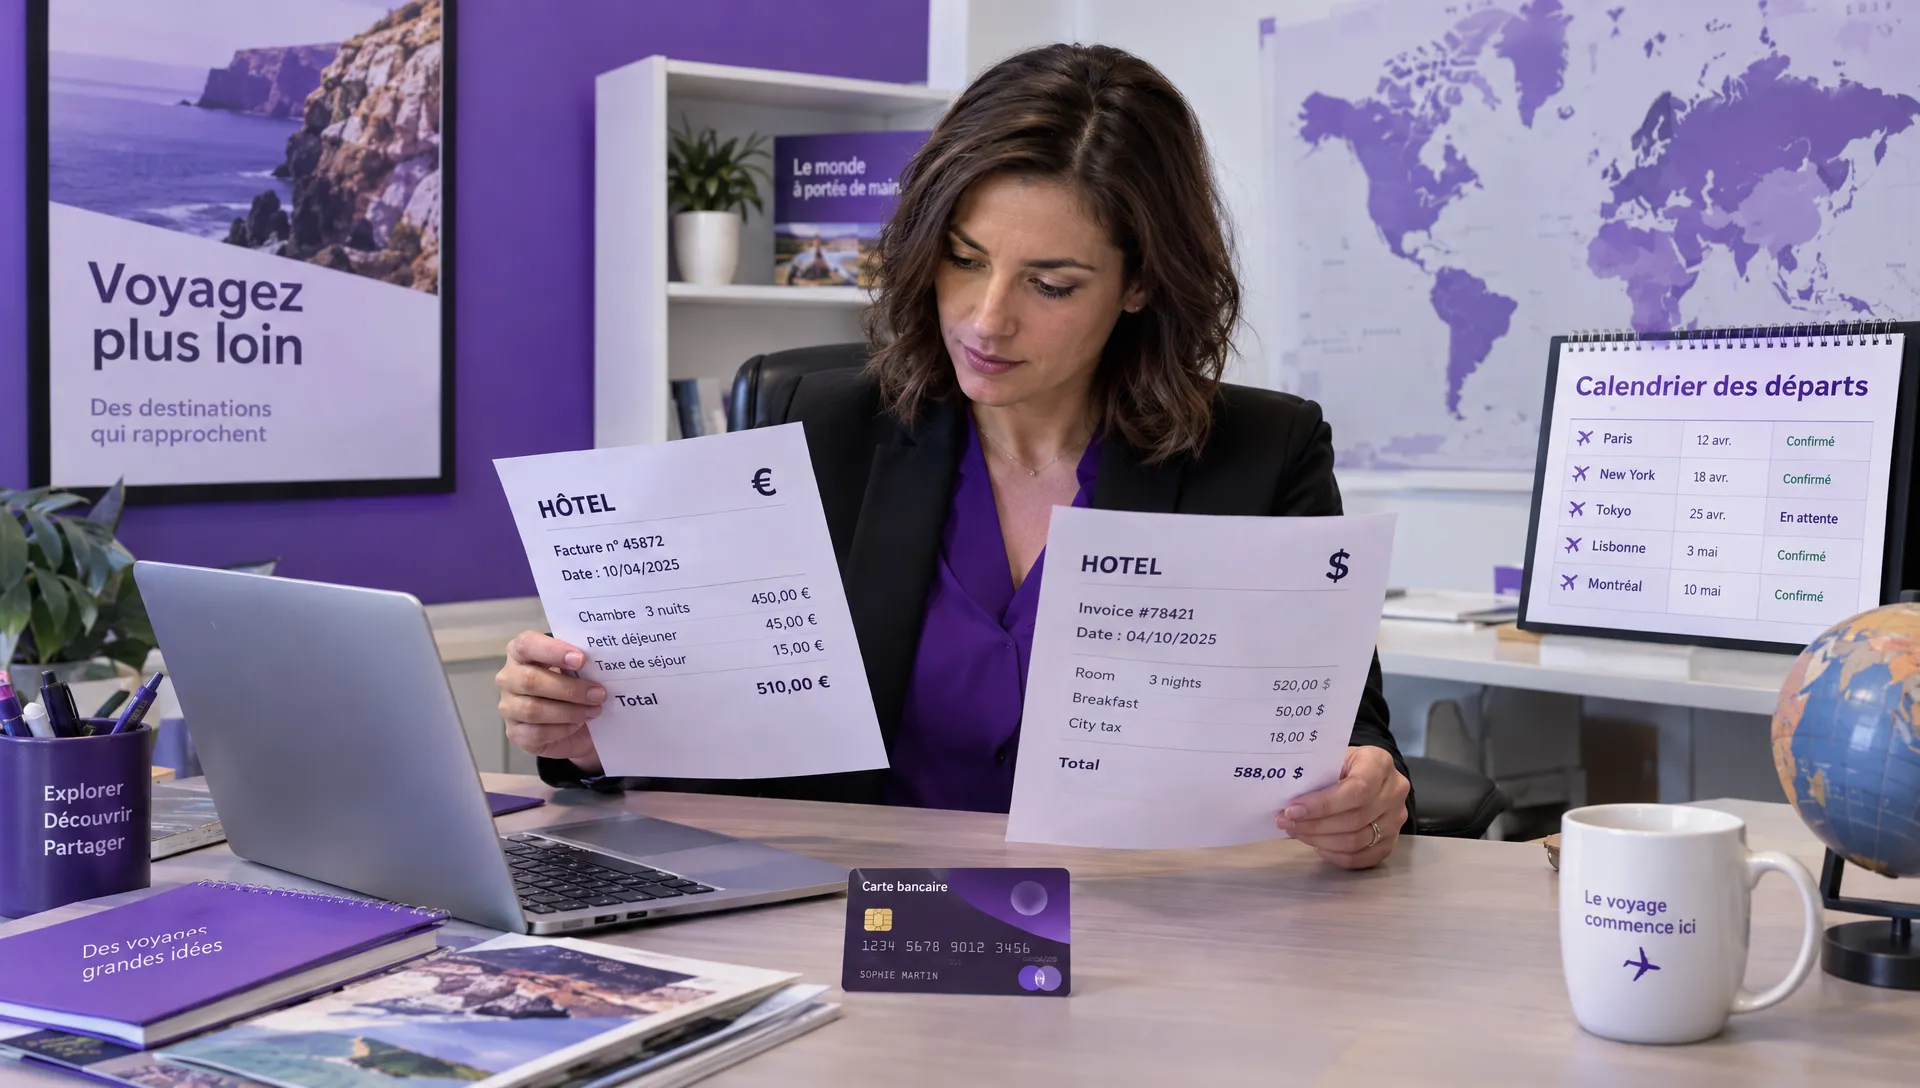
Pour comparer une offre « carte bancaire banque en ligne », demandez quelle somme en euros serait effectivement débitée pour une même facture en devise. Un pourcentage annoncé ne suffit pas si les offres n’utilisent pas les mêmes modalités de conversion.
Le règlement européen sur les paiements transfrontaliers prévoit l’égalité des frais entre les paiements transfrontaliers en euros dans l’Union européenne et les paiements nationaux correspondants. Cela ne signifie pas que les opérations de change sont gratuites.
Ne pas confondre destination lointaine et devise étrangère
Le lieu du voyage ne détermine pas, à lui seul, le coût du paiement. La devise facturée et les conditions appliquées à l’opération comptent davantage. Un fournisseur situé hors de la zone euro peut facturer en euros, sans que cela garantisse l’absence de frais internationaux.
Pour préparer un séjour, vous pouvez par exemple consulter les hôtels et restaurants Exsel à La Réunion. La Réunion étant un département français où l’euro est utilisé, une réservation sur cette destination n’implique pas automatiquement une conversion monétaire.
À l’inverse, accepter un montant présenté en euros par un prestataire étranger peut intégrer une conversion réalisée par ce prestataire ou son opérateur de paiement. Demandez toujours la devise de facturation et le montant total avant validation.
Comparer deux offres avec les mêmes hypothèses
Voici un exemple fictif pour un mois comprenant 5 000 € de règlements en devises, exprimés en équivalent euros avant frais. Les pourcentages représentent ici le coût variable retenu pour la simulation, hors autres frais éventuels.
| Poste de coût mensuel |
Offre A fictive |
Offre B fictive |
| Abonnement |
0 € |
25 € |
| Coût variable supposé |
2 % |
0,5 % |
| Frais sur 5 000 € |
100 € |
25 € |
| Total de la simulation |
100 € |
50 € |
Dans cet exemple, l’offre payante coûte moins cher. Mais le résultat pourrait s’inverser avec un faible volume d’achats ou des frais supplémentaires. Comparez donc plusieurs mois, dont votre période de haute activité.
Une formule « carte bancaire banque en ligne » doit être évaluée sur son coût total annuel. Si elle propose du cashback, vérifiez les dépenses éligibles, les exclusions et les conditions de versement avant de l’intégrer à votre prévisionnel.
Carte bancaire banque en ligne : vérifier l’acceptation et les plafonds
Une carte économique mais refusée au moment de régler un prestataire peut bloquer un dossier. Avant de retenir une solution, confirmez les moyens de paiement acceptés par vos principaux partenaires.
Les cartes virtuelles conviennent aux règlements à distance lorsque le fournisseur les accepte. Elles ne remplacent pas systématiquement une carte physique pour une caution à la réception d’un hôtel ou chez un loueur. Certains prestataires exigent une carte de crédit, une carte au nom du voyageur ou des conditions particulières de préautorisation.
La préautorisation réserve temporairement une somme sur la capacité disponible de la carte. Son effet dépend du fonctionnement de la carte et du contrat. Plusieurs cautions simultanées peuvent donc réduire votre capacité à effectuer d’autres paiements, même sans débit définitif.
Pour choisir une offre « carte bancaire banque en ligne », vérifiez le plafond par opération, la période de calcul du plafond global et la procédure d’augmentation. Demandez aussi le délai nécessaire pour modifier une limite : une hausse soumise à validation ne se traite pas forcément au moment où votre fournisseur attend son paiement.
Sécuriser les règlements sans compliquer le travail
La sécurité commence par la vérification du bénéficiaire. Un courriel annonçant un changement de coordonnées bancaires ou un nouveau lien de paiement doit être confirmé auprès d’un contact connu, avec un autre canal de communication.
L’authentification renforcée, notamment via 3D Secure lorsqu’elle s’applique, contribue à sécuriser une opération. Elle ne prouve toutefois pas qu’un fournisseur est fiable ou qu’une prestation sera réalisée.
Lorsque plusieurs collaborateurs interviennent, évitez de partager librement les données d’une même carte. Vérifiez si l’offre permet des moyens de paiement distincts, des droits adaptés et une consultation des opérations. Ce sont des points à confirmer auprès du fournisseur, pas des fonctionnalités à supposer.
La sécurité d’une offre « carte bancaire banque en ligne » se mesure aussi à la facilité de blocage et à la disponibilité de l’assistance. Conservez les confirmations de réservation, les factures et les échanges : une contestation de paiement n’est ni automatique ni une garantie de remboursement.
Vérifier le statut du prestataire et la protection des fonds
Une banque en ligne, un établissement de paiement et un établissement de monnaie électronique ne relèvent pas nécessairement du même dispositif de protection des fonds. Le vocabulaire commercial ne suffit pas à identifier le statut juridique de l’acteur qui tient votre compte.
Recherchez l’entité contractante, son agrément et, le cas échéant, l’établissement partenaire. Le registre REGAFI peut aider à vérifier les autorisations d’un acteur financier en France. Lisez ensuite les conditions expliquant comment les fonds sont protégés et quelles démarches s’appliquent en cas de défaillance.
Pour une offre « carte bancaire banque en ligne », vérifiez également que l’usage professionnel est autorisé et que votre activité touristique est acceptée. Une carte personnelle utilisée pour les achats de l’agence peut compliquer la comptabilité et contrevenir aux conditions du contrat.
Enfin, un outil de paiement ne remplace pas les obligations propres à l’activité d’agence de voyage, notamment celles relatives à la garantie financière et à l’assurance professionnelle.
Organiser le suivi des paiements dès le lancement
Le choix de la carte doit s’accompagner d’une méthode de gestion. Pour chaque règlement fournisseur, associez le justificatif, le dossier client concerné, la devise d’origine et le montant réellement débité en euros. Cette organisation rend visibles les écarts de change et facilite le rapprochement bancaire.
En cas de remboursement, rapprochez aussi la somme reçue du paiement initial. Un remboursement en devise peut aboutir à un montant différent en euros, selon le taux appliqué et les conditions contractuelles.
Votre solution de paiement doit s’insérer dans les outils de gestion de votre agence de voyages. Vérifiez les formats d’export ou les intégrations disponibles plutôt que de présumer que toutes les données circuleront automatiquement.
Avant un règlement important, testez un paiement de faible montant auprès d’un fournisseur habituel. Contrôlez la conversion, le justificatif et le rapprochement. Une offre « carte bancaire banque en ligne » devient réellement utile lorsqu’elle réduit les manipulations sans faire perdre la traçabilité des dépenses.
Prévoyez enfin un moyen de paiement alternatif accepté par vos partenaires. Une carte bloquée, un plafond atteint ou une indisponibilité technique ne doit pas immobiliser toutes les réservations.
Questions fréquentes
Faut-il choisir une carte sans frais à l’étranger ? C’est un critère utile, mais insuffisant. Comparez également l’abonnement, les modalités de change, les plafonds et l’acceptation auprès de vos fournisseurs. Une offre gratuite peut coûter davantage sur un volume important de règlements en devises.
Vaut-il mieux payer en euros ou dans la devise locale ? La conversion proposée en euros par le commerçant peut intégrer un taux défavorable. Comparez son coût avec celui de votre propre prestataire de paiement. Refuser la conversion du commerçant ne garantit pas, à lui seul, l’absence de frais.
Une carte virtuelle suffit-elle pour une agence de voyage ? Elle peut convenir aux réservations et aux règlements à distance si les fournisseurs l’acceptent. Pour certaines cautions sur place, une carte physique ou une carte de crédit spécifique peut rester nécessaire.
Que vérifier avant de souscrire une offre « carte bancaire banque en ligne » ? Demandez la grille tarifaire applicable à votre entreprise, les conditions d’usage professionnel, les plafonds, le statut du prestataire et les modalités de protection des fonds. Ajoutez les délais d’assistance et la procédure de contestation à votre comparaison.
Étudier une solution pensée pour les agences de voyage
Elia Pay propose une plateforme de paiement dédiée au tourisme, avec une gestion unifiée des paiements, un IBAN français, des cartes virtuelles et des fonctions de rapprochement bancaire. L’offre comprend également des dispositifs de prévention de la fraude, des intégrations avec les logiciels du tourisme et jusqu’à 1 % de cashback sur les achats de voyage, selon les conditions applicables.
Pour votre création d’agence, partez de votre scénario de dépenses et demandez quelles conditions s’appliquent à vos fournisseurs, devises et volumes. Vous pourrez ainsi évaluer la solution sur le coût réel des opérations et la simplicité du suivi, plutôt que sur la seule promesse d’une carte.
