Une carte bancaire sans compte gratuite peut sembler idéale pour créer une agence de voyage avec peu de frais fixes. Mais cette promesse recouvre plusieurs réalités : carte prépayée, carte liée à un compte de paiement ou simple absence de compte bancaire traditionnel. Elle peut constituer un outil d’appoint, mais ne remplace pas l’organisation financière nécessaire à votre lancement.
Avant de choisir, séparez trois besoins : constituer votre entreprise, encaisser vos premiers clients et régler vos fournisseurs. Une carte ne répond pas forcément aux trois. Voici comment déterminer ce qu’elle peut réellement apporter à votre future agence.
Comprendre ce que « sans compte » et « gratuite » signifient
Une carte doit être alimentée ou rattachée à une source de fonds. « Sans compte » signifie donc souvent « sans compte de dépôt dans une banque traditionnelle », et non « sans relation avec un prestataire financier ».
| Solution envisagée |
Fonctionnement |
Point à vérifier pour votre agence |
| Carte prépayée |
Vous chargez un montant avant de le dépenser |
Rechargements autorisés, plafonds et usage professionnel |
| Carte liée à un compte de paiement |
Les dépenses sont débitées du solde du compte |
Titulaire du compte, IBAN et services disponibles |
| Carte virtuelle |
Vous utilisez des données de carte pour payer à distance |
Source des fonds et acceptation par les fournisseurs |
Ces catégories peuvent se recouper : une carte virtuelle peut, par exemple, être liée à un compte de paiement. Son format ne détermine ni son prix ni son adéquation à votre activité.
De même, la gratuité peut concerner uniquement l’émission de la carte ou sa cotisation. Les rechargements, le change, les retraits ou certaines opérations peuvent rester payants.
Pour évaluer une carte bancaire sans compte gratuite, demandez donc la grille tarifaire complète et les conditions d’utilisation professionnelle. Une offre destinée aux particuliers ne devient pas adaptée à une société parce que son dirigeant peut y souscrire.
Une carte bancaire sans compte gratuite suffit-elle pour créer l’agence ?
Non, une carte seule ne couvre pas les formalités de création ni les exigences propres à la vente de voyages. Son utilité se juge après avoir clarifié votre statut et votre modèle d’activité.
Si vous constituez une SAS, une SASU, une SARL ou une EURL avec des apports en numéraire, vous devez organiser le dépôt du capital et obtenir l’attestation correspondante auprès d’un dépositaire habilité. Une carte prépayée ne réalise pas cette formalité. Vérifiez séparément qui peut recevoir les fonds et délivrer le justificatif nécessaire.
En entreprise individuelle, il n’y a pas de capital social à déposer. Les obligations de compte dépendent néanmoins de votre activité et de votre régime. Les conditions du prestataire doivent aussi autoriser l’usage envisagé.
Lorsque votre projet relève des activités de vente de voyages et de séjours soumises à immatriculation, il faut notamment prévoir une garantie financière et une assurance de responsabilité civile professionnelle. Le registre officiel des opérateurs de voyages et de séjours constitue un point d’entrée pour cette démarche.
Une carte bancaire sans compte gratuite ne remplace donc ni la garantie financière ni les justificatifs de constitution de votre société. Dans votre accompagnement à la création d’agence de voyage, traitez ces sujets avant le choix du moyen de paiement.
Partir de vos premiers dossiers plutôt que du prix de la carte
Le bon équipement dépend des opérations que vous allez réellement effectuer. Une agence qui vend des forfaits et encaisse les voyageurs n’a pas les mêmes besoins qu’une structure rémunérée par des commissions, dont les clients règlent directement certains prestataires.
Prenez deux ou trois dossiers types et reconstituez leur déroulement : date de l’acompte client, échéance du fournisseur, paiement du solde et éventuel remboursement. Ce travail révèle les besoins de trésorerie bien mieux qu’un comparatif de cotisations.
Pour une agence indépendante, les points décisifs sont souvent la possibilité de recevoir des virements, l’identification du titulaire, les plafonds de paiement et l’accès à des relevés exploitables par le comptable. Vérifiez aussi comment vous pourrez régler un fournisseur qui n’accepte pas la carte.
Une carte bancaire sans compte gratuite peut convenir à quelques dépenses de lancement, comme un abonnement logiciel, si le contrat autorise cet usage. Elle devient moins pertinente comme outil principal si vous devez multiplier les rechargements ou déplacer des fonds entre plusieurs services pour chaque réservation.
L’objectif est de pouvoir suivre un dossier client de bout en bout, sans perdre la trace des encaissements, des paiements et des remboursements.
Calculer le coût d’usage sur un mois de démarrage
Comparez les offres sur un même scénario, pas seulement sur leur prix d’entrée. Retenez les dépenses que vous prévoyez réellement : logiciels, premiers règlements fournisseurs et éventuels achats en devises.
Prenons un exemple fictif, qui ne correspond au tarif d’aucun prestataire. Si une carte sans cotisation facture chaque rechargement à 1 %, six rechargements mensuels de 1 000 € représentent 60 € de frais. Le prix de la carte reste nul, mais le coût d’utilisation ne l’est pas.
Ajoutez ensuite les frais de change éventuels et le temps consacré à rapprocher les opérations. Une économie d’abonnement peut perdre son intérêt si chaque paiement nécessite une manipulation ou une recherche de justificatif.
Pour comparer une carte bancaire sans compte gratuite à une solution payante, calculez donc le coût total sur votre volume prévisionnel. Notre analyse des coûts d’une carte annoncée gratuite permet d’approfondir ce volet tarifaire.
Gardez enfin une distinction essentielle : un plafond de paiement élevé n’est pas une réserve de trésorerie. Une carte prépayée nécessite de disposer des fonds avant la dépense.
Tester le circuit d’un premier voyage, y compris son annulation
Imaginons un dossier vendu 3 000 €, avec un acompte client de 900 € et un premier règlement fournisseur de 1 400 € avant l’encaissement du solde. Ces montants sont illustratifs. Ils montrent un besoin de financement de 500 €, indépendamment du coût de la carte et des autres charges.
Il faut ensuite vérifier comment les fonds arrivent jusqu’au moyen de paiement. Le compte d’encaissement peut-il alimenter la carte ? Sous quel délai ? Le fournisseur accepte-t-il cette catégorie de carte pour le montant prévu ?
Testez aussi le scénario inverse : le voyage est annulé après le règlement fournisseur. Demandez comment un remboursement est traité si la carte a expiré, a été remplacée ou si le service a été clôturé. Vérifiez également les justificatifs et délais prévus pour une contestation, sans supposer qu’un remboursement sera automatique.
Une carte bancaire sans compte gratuite n’est adaptée à ce dossier que si le circuit complet fonctionne, pas seulement le paiement initial. Les conditions d’annulation de vos contrats et vos échéances fournisseurs restent déterminantes pour votre trésorerie.
Effectuer cinq vérifications avant de souscrire
Avant de signer, obtenez des réponses écrites sur les caractéristiques qui conditionnent votre activité. Une présentation commerciale ne remplace pas les conditions contractuelles.
- Usage professionnel autorisé : vérifiez que votre statut, votre activité touristique et vos opérations sont acceptés.
- Titulaire correctement identifié : assurez-vous que le contrat et les justificatifs correspondent à l’entreprise concernée, et non uniquement au dirigeant.
- Prestataire clairement désigné : identifiez l’entité qui fournit le service financier, au-delà du nom commercial de l’offre.
- Fonctionnement compatible : contrôlez les plafonds, les moyens d’alimentation, les délais et les modalités de remboursement.
- Documents comptables accessibles : examinez les relevés, les références des opérations et les possibilités d’export annoncées.
Pour un prestataire relevant du registre français concerné, vous pouvez consulter REGAFI. Recherchez la dénomination juridique indiquée au contrat et vérifiez le statut correspondant. Selon le montage de l’offre, la marque commerciale et l’établissement qui fournit les services peuvent être différents.
Une carte bancaire sans compte gratuite ne doit pas être choisie pour contourner l’identification du client. Votre agence a au contraire besoin de paiements traçables et de justificatifs cohérents.
Si votre besoin porte surtout sur les achats à distance, distinguez également ces contrôles des questions propres à une carte bancaire virtuelle pour une agence de voyage, notamment son acceptation par les prestataires.
Quand envisager une plateforme spécialisée dans le voyage ?
Au démarrage, un équipement simple peut suffire. Dès que les dossiers se multiplient, l’enjeu devient toutefois de relier les paiements aux réservations et de limiter le travail administratif.
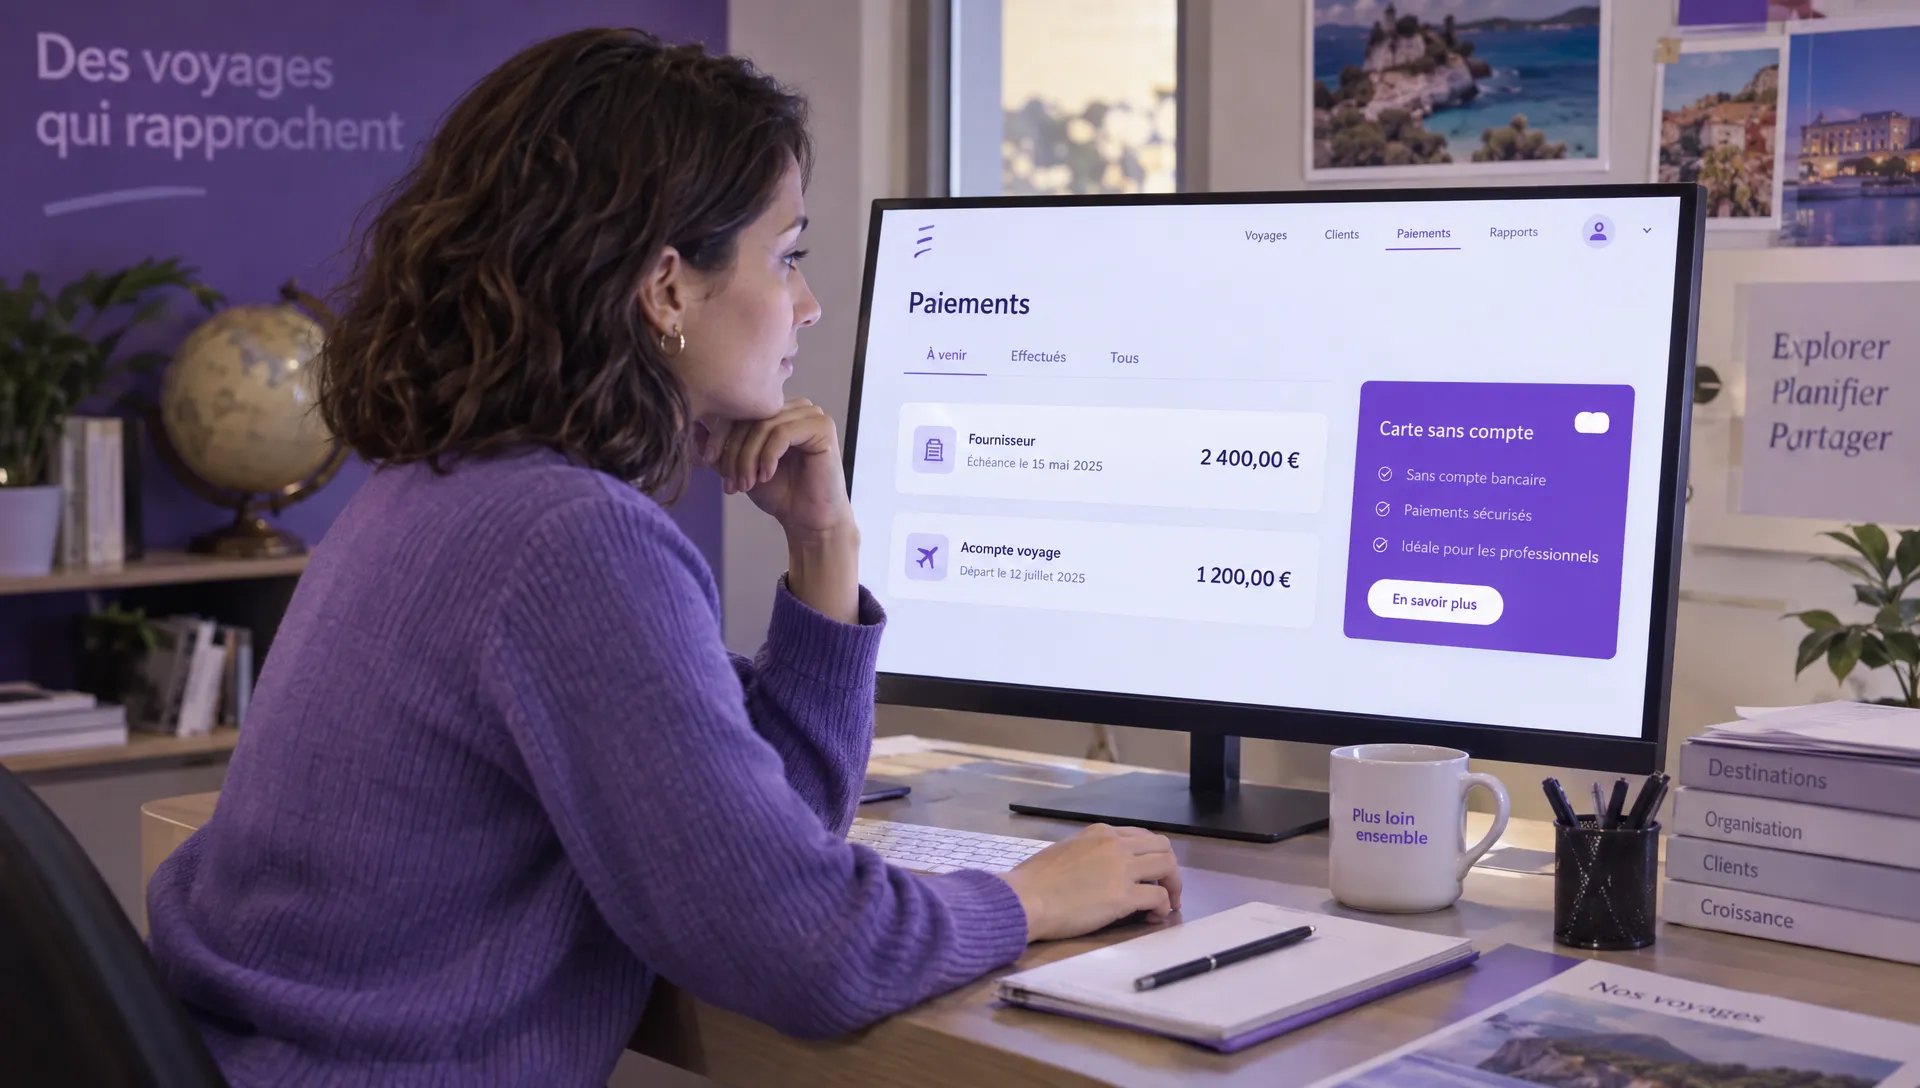
Elia propose une plateforme de paiement destinée aux agences de voyage, avec gestion unifiée des paiements, IBAN français, cartes virtuelles et fonctionnalités de rapprochement bancaire. Son offre comprend aussi des dispositifs de prévention de la fraude et des intégrations avec des logiciels du tourisme.
Ces fonctions répondent à un besoin différent de la seule recherche d’une carte sans cotisation : organiser les opérations financières de l’agence. Elia annonce également jusqu’à 1 % de cashback sur les achats de voyage. Les conditions applicables, l’éligibilité des dépenses et la tarification doivent être vérifiées avant d’intégrer cet avantage à votre prévisionnel.
Comparez ces éléments à vos flux réels. Le cashback éventuel vient après la compatibilité opérationnelle, la sécurité et le coût total.
Questions fréquentes
Peut-on obtenir une carte sans ouvrir de compte bancaire traditionnel ? Certaines cartes prépayées ou liées à un compte de paiement le permettent. Il reste une relation contractuelle avec un prestataire, une source de fonds et des vérifications d’identité selon le produit. « Sans banque traditionnelle » ne signifie pas « sans compte ni contrôle ».
Une carte bancaire sans compte gratuite peut-elle recevoir les acomptes des voyageurs ? Ne le présumez pas. La carte sert d’abord à payer. La réception de virements ou l’encaissement de paiements clients dépend des services associés et du contrat. Vérifiez séparément les moyens d’encaissement autorisés pour votre activité.
Peut-on utiliser sa carte personnelle pour les dépenses de création ? Certaines dépenses avancées par le fondateur peuvent être traitées comptablement selon la situation, avec les justificatifs adaptés. Faites valider leur traitement par votre expert-comptable. Cela ne constitue pas une organisation durable pour les encaissements clients et les règlements fournisseurs.
Une e-carte bancaire évite-t-elle d’ouvrir un compte ? Pas nécessairement. Une e-carte est un moyen de paiement dématérialisé, généralement rattaché à une source de fonds. Elle ne remplace ni un compte d’encaissement ni les formalités nécessaires à la constitution de votre entreprise.
Choisir votre équipement avant les premières réservations
Pour créer votre agence de voyage, commencez par votre statut, vos obligations et le calendrier de vos premiers dossiers. Choisissez ensuite les services capables de recevoir, payer et suivre les fonds dans ce cadre.
Si vous recherchez une organisation des paiements conçue pour le tourisme, découvrez la plateforme Elia et faites préciser son adéquation avec votre projet, ses conditions et ses tarifs. Votre décision doit reposer sur un circuit financier complet, pas uniquement sur le mot « gratuite ».
